








比特幣質押可能被新的借貸模式取代——這對BTC意味著什麼
機器翻譯查看英文原文
閱讀字級閱讀正文 ↓
載入圖片中
隨著最大的比特幣質押協議之一Babylon考慮以一套圍繞比特幣抵押借貸構建的新系統取代其現有質押模式,比特幣在去中心化金融領域可能正接近一個重要轉折點。這一進展出現之際,機構比特幣借貸在傳統金融市場中持續受到關注。該提案來自Babylon聯合創始人Fisher〔……〕

隨著最大的比特幣質押協議之一Babylon考慮以一套圍繞比特幣抵押借貸構建的新系統取代其現有質押模式,比特幣在去中心化金融領域可能正接近一個重要轉折點。這一進展出現之際,機構比特幣借貸在傳統金融市場中持續受到關注。
這項提案來自 Babylon 共同創辦人 Fisher Yu,他建議在 2026 年底前終止比特幣質押,以專注於無信任比特幣金庫(Trustless Bitcoin Vaults,TBV)。這套新基礎設施將允許 BTC 持有者借入穩定幣,而無需賣出比特幣、進行包裝,或將託管權轉移給中心化中介機構。
這項發展引出一個有趣的問題:以比特幣作為抵押進行借貸,是否可能比賺取質押獎勵更具吸引力?
Babylon 為何想擺脫比特幣質押
在11月17日的一份治理提案中,Fisher Yu解釋,Babylon的下一階段可能聚焦於讓原生比特幣在去中心化金融應用中發揮更大效用。
該提案是在Aave於11月9日經治理批准一項初步計畫之後提出的,該計畫擬透過Babylon的無信任比特幣金庫(Trustless Bitcoin Vaults)支持比特幣作為抵押品。
根據擬議的過渡方案,Babylon將停止接受新的比特幣質押註冊、將質押獎勵降至零,並停用質押最終性。現有參與者仍可依該協議既定規則提取其BTC。
Yu 也建議將 BABY 代幣的通膨率從 5.5% 降至 2%,這可能改變該項目的長期代幣經濟模型。
然而,該提案仍在討論中。目前尚未宣布最終治理投票或實施日期。
比特幣抵押借貸能否改變投資者行為?
Babylon 提案中最引人注目之處,在於它可能改變長期比特幣持有者取得流動性的方式。
傳統上,想以持有的比特幣籌措資金的投資人面臨幾種選擇:賣出 BTC、透過中心化貸款機構借款,或在去中心化借貸協議中使用包裝比特幣。
Babylon 提出的系統則引入了另一種可能性。
透過無信任比特幣金庫,用戶可將原生BTC鎖定在比特幣區塊鏈上,同時透過Aave V4借入USDC或USDT等資產。
與傳統的包裝比特幣借貸不同,底層BTC將留在其原始區塊鏈上。
這種做法與去中心化金融領域的其他發展相似,包括Aave的比特幣抵押品提案,該提案探討允許機構以存放於受監管託管機構的比特幣作為抵押進行借貸。
這對相信比特幣將會升值、但仍需要取得資金的長期投資人而言,可能特別具有吸引力。
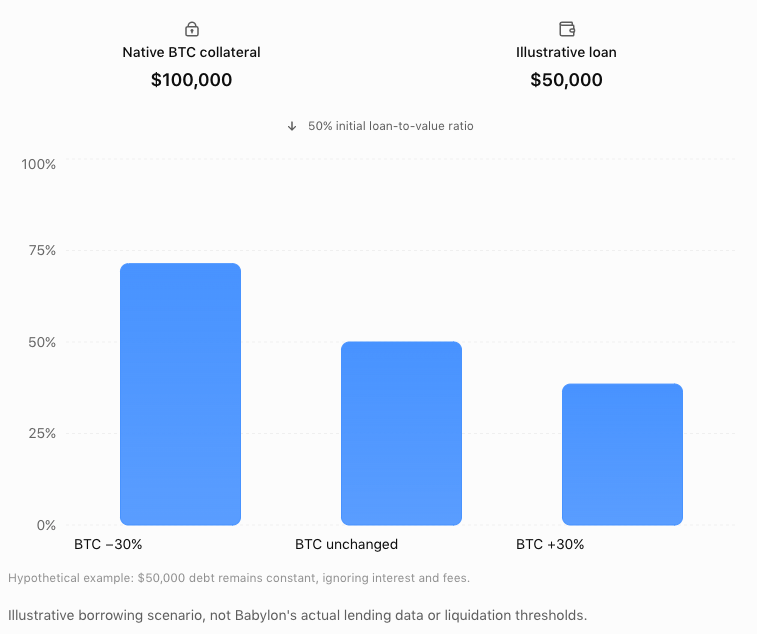
他們不必賣出手中的持倉,而是有可能以持倉作為抵押進行借款,同時維持對比特幣未來價格走勢的曝險。
儘管如此,借款會帶來利息成本與清算風險。若比特幣大幅下跌,借款人可能需要追加抵押品或償還債務,以避免失去其部位。
已質押的比特幣會如何處置?
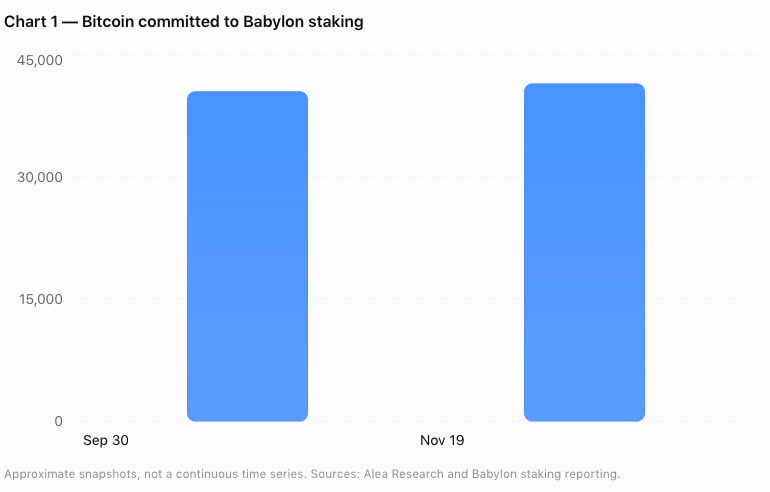
Babylon 目前約有 41,000 枚 BTC 投入其質押基礎設施,相當於數十億美元的比特幣。
擬議中的轉換不會自動將這些持倉轉入借貸金庫。
取而代之的是,參與者可依現行規則提取其比特幣,並自行決定是否使用新的借貸應用程式。
這項區別之所以重要,是因為轉型能否成功,取決於實際有多少現有質押者選擇成為借款人。
這對比特幣長期需求可能意味著什麼
從更廣泛的市場角度來看,這項潛在轉型代表著朝擴展比特幣金融用途又邁進一步。
比特幣傳統上主要被視為價值儲存工具。然而,抵押貸款領域的發展正開創更多運用BTC的方式,且無須立即賣出。
類似發展已在各區塊鏈生態系中浮現,例如Sui的Hashi比特幣借貸計畫等專案,正探索比特幣如何支持新的金融應用。
若有更多投資者開始將比特幣用作抵押品,可能會促使原本會出售資產以取得流動性的參與者延長持有期間。
這種影響未必會立即顯現。借貸需求、利率、安全性與清算條件都會影響採用情況。
將比特幣鎖定為抵押品與將其永久移出流通之間,也存在一項重要區別。抵押品最終可能被釋放或清算,這意味著借貸活動不會自動減少市場供給。
儘管如此,這一發展凸顯了比特幣在去中心化金融中的角色可能出現重大演變。
隨著 Babylon 計劃於 2026 年底進行限制性上線,並預計於 2027 年初擴大開放,未來數月或將揭示原生比特幣支持的借貸能否成為傳統質押的有力替代方案。
對比特幣的長期支持者而言,更重要的故事或許在於,BTC 正逐漸不再只是投資者單純買入並持有的資產。


