








Ethereum perde ganhos de 2024 – Vitalik Buterin está repensando o valor de longo prazo do ETH?
Machine translatedView English original
Reading sizeRead report ↓
Loading image
A narrativa de reserva de valor do Ethereum ganha força enquanto Vitalik Buterin sinaliza uma possível mudança no caso de investimento de longo prazo do ETH
O caso de investimento de longo prazo do Ethereum [ETH] tem sido relativamente mais fraco em comparação ao Bitcoin.
Em base anual, o ETH caiu quase 30% este ano, arrastando seu preço para o patamar de US$ 1,5 mil e eliminando todos os ganhos obtidos ao longo de 2024 e 2025. Além disso, a altcoin está sendo negociada atualmente cerca de 10% “abaixo” do nível do início de 2024, o que evidencia seu fraco retorno ao longo do ciclo.
O Bitcoin, por outro lado, tem se mostrado muito mais resiliente. Após corrigir 15% em 2026, o BTC ainda é negociado mais de 75% acima do seu ponto de partida em 2024, o que representa um ROI de longo prazo muito melhor. A fraqueza se estende ao índice ETH/BTC, que caiu mais de 16%, caminhando para um quinto candle anual consecutivo de baixa. O índice também é negociado cerca de 60% abaixo do seu nível de abertura em 2024.
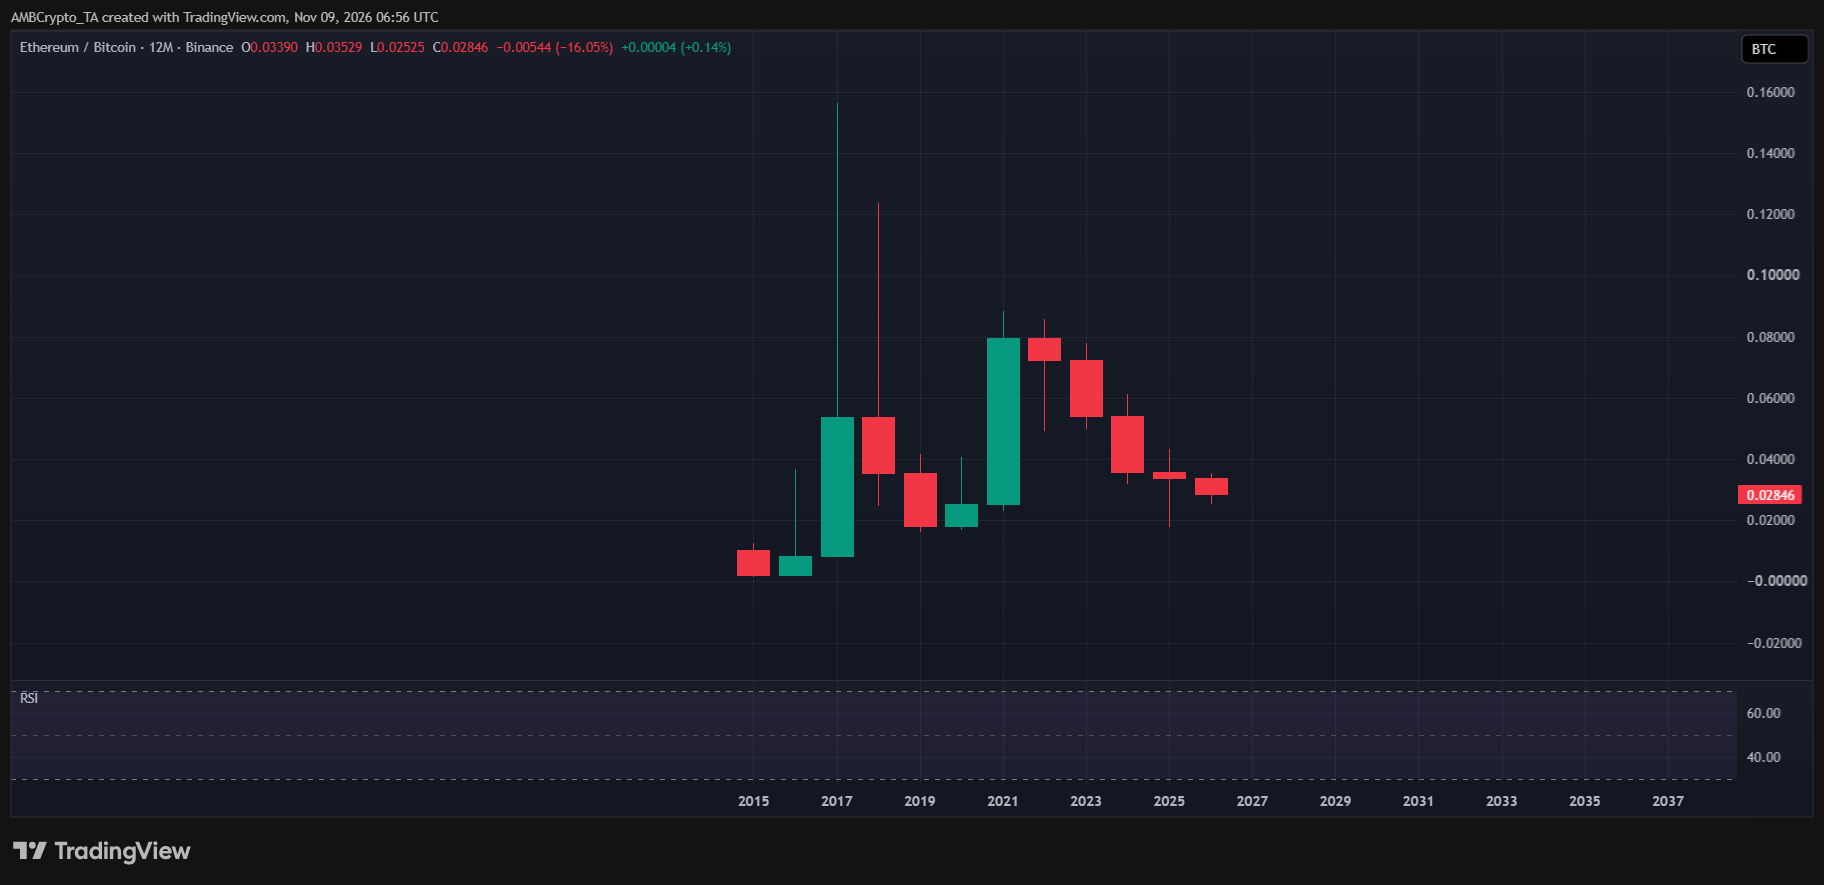
Fonte: TradingView (ETH/BTC)
Em essência, o Bitcoin manteve uma clara liderança na narrativa de investimento de longo prazo.
Segundo o AMBCrypto, é aqui que entra a recente publicação de Vitalik Buterin no X. Durante anos, a tese de investimento do Ethereum girou em torno de seu modelo deflacionário, das taxas de gas mais baixas e dos mecanismos de queima de tokens. A ideia era fortalecer a proposta de valor do ETH por meio da redução da oferta e do aumento da atividade da rede.
No entanto, o desempenho persistentemente inferior do ETH em relação ao BTC levanta questões sobre até que ponto esta narrativa impulsionada pela oferta se traduz em movimento de preços. Neste contexto, a nova tese de reserva de valor (SOV) de Buterin pode ser uma tentativa de impulsionar esta mudança na tese de investimento. Ao destacar o Ethereum como uma “reserva de valor”, Buterin pode estar a tentar deslocar a tese de investimento do ETH para a de um ativo de valor a longo prazo.
A tese dos detentores de longo prazo do Ethereum enfrenta uma redefinição
A razão por trás da mudança de abordagem de Vitalik Buterin está a tornar-se mais clara a partir dos dados on-chain.
De acordo com dados on-chain, as queimas de ETH caíram 98,8%, de US$ 3,548 bilhões em 2022 para apenas US$ 42,8 milhões em 2026. Isso reduz a quantidade de oferta de Ethereum retirada de circulação e, portanto, enfraquece a narrativa deflacionária. Isso significa que a ênfase passará para a demanda. O Ethereum pode obter mais de seu valor de longo prazo ao se tornar uma garantia do que por meio da redução da oferta via queima de tokens.
Nesse contexto, a atividade recente das baleias acrescenta outra camada às perspectivas do ETH. Segundo a Onchain Lens, um grande detentor retirou 16.580 ETH da Binance. No entanto, a acumulação por baleias pode não ser suficiente para compensar a falta de demanda por staking. De acordo com a ValidatorQueue, a quantidade de ETH aguardando para ser colocada em staking está em tendência de queda desde o pico de 4 milhões de ETH em fevereiro.
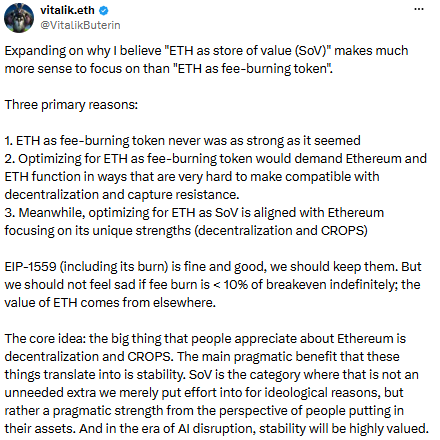
Fonte: X
É aqui que a nova narrativa de reserva de valor (SOV) de Buterin se torna importante.
Com a queda da demanda por staking, o caso de uso do Ethereum como garantia também pode ficar sob pressão. Como o ETH atua como garantia para empréstimos, posições em DeFi e a atividade financeira geral dentro do ecossistema, uma redução contínua na demanda por manter e usar o ETH como garantia poderia exercer pressão baixista sobre sua utilidade de longo prazo.
Sob essa perspectiva, a publicação mais recente de Vitalik Buterin pode ser um momento decisivo para reformular o argumento de investimento de longo prazo do Ethereum em relação ao Bitcoin.
Resumo final
• A queda de quase 30% do Ethereum em 2026 e a contínua fraqueza do par ETH/BTC evidenciam sua dificuldade em acompanhar os retornos de longo prazo do Bitcoin.
• A nova narrativa de reserva de valor de Vitalik Buterin desloca o foco das queimas de ETH para sua demanda como ativo de longo prazo e garantia.


