








비트코인 스테이킹, 새로운 대출 모델로 대체될 수 있어 — BTC에 갖는 의미는
기계 번역영어 원문 보기
글자 크기본문 읽기 ↓
이미지 불러오는 중
비트코인이 탈중앙화 금융에서 중요한 전환점에 다가서고 있을 수 있다. 최대 비트코인 스테이킹 프로토콜 중 하나인 바빌론(Babylon)이 기존 스테이킹 모델을 비트코인 담보 대출을 중심으로 구축된 새로운 시스템으로 대체하는 방안을 검토하고 있기 때문이다. 이번 개발은 기관 비트코인 대출이 전통 금융 시장 전반에서 계속 주목받는 가운데 나왔다. 이 제안은 바빌론 공동 창립자 피셔(Fisher)로부터 나왔다 […]

비트코인이 탈중앙화 금융에서 중요한 전환점에 다가서고 있을 수 있다. 최대 비트코인 스테이킹 프로토콜 중 하나인 바빌론(Babylon)이 기존 스테이킹 모델을 비트코인 담보 대출을 중심으로 구축된 새로운 시스템으로 대체하는 방안을 검토하고 있기 때문이다. 이번 개발은 기관 비트코인 대출이 전통 금융 시장 전반에서 계속 주목받는 가운데 나왔다.
이 제안은 Babylon의 공동 창립자 Fisher Yu가 내놓은 것으로, 그는 2026년 말 이전에 비트코인 스테이킹을 종료하고 트러스트리스 비트코인 볼트(TBV)에 집중할 것을 제안했다. 이 새로운 인프라는 BTC 보유자들이 비트코인을 매도하거나, 래핑하거나, 중앙화된 중개자에게 보관을 이전하지 않고도 스테이블코인을 빌릴 수 있게 해줄 것이다.
이번 개발은 흥미로운 질문을 제기한다. 비트코인을 담보로 자금을 빌리는 것이 스테이킹 보상을 받는 것보다 더 매력적이 될 수 있을까?
Babylon이 비트코인 스테이킹을 넘어서려는 이유
11월 17일 거버넌스 제안에서 피셔 유는 바빌론의 다음 단계가 탈중앙화 금융 애플리케이션 전반에서 네이티브 비트코인의 유용성을 높이는 데 초점을 맞출 수 있다고 설명했다.
이 제안은 아베(Aave)가 11월 9일 바빌론의 트러스트리스 비트코인 볼트(Trustless Bitcoin Vaults)를 통해 비트코인 담보를 지원하는 초기 계획을 거버넌스 승인한 데 이어 나왔다.
제안된 전환에 따르면 바빌론은 신규 비트코인 스테이킹 등록을 중단하고, 스테이킹 보상을 0으로 줄이며, 스테이킹 파이널리티를 비활성화할 예정이다. 기존 참여자들은 프로토콜의 기존 규칙에 따라 BTC를 인출할 수 있는 권리를 유지한다.
유는 또한 BABY 토큰 인플레이션을 5.5%에서 2%로 낮출 것을 제안했으며, 이는 프로젝트의 장기 토큰 경제 구조를 바꿀 수 있다.
그러나 이 제안은 여전히 논의 중이다. 최종 거버넌스 투표나 시행 일자는 발표되지 않았다.
비트코인 담보 대출이 투자자 행동을 바꿀 수 있을까?
Babylon의 제안에서 가장 흥미로운 점은 장기 비트코인 보유자들이 유동성에 접근하는 방식을 바꿀 수 있다는 것입니다.
전통적으로 비트코인 보유분에서 자금을 조달하려는 투자자들은 BTC 매도, 중앙화 대출업체를 통한 차입, 또는 탈중앙화 대출 프로토콜에서 래핑된 비트코인을 사용하는 등 여러 선택지에 직면해 왔습니다.
Babylon이 제안한 시스템은 또 다른 가능성을 제시합니다.
트러스트리스 비트코인 볼트(Trustless Bitcoin Vaults)를 통해 사용자는 비트코인 블록체인에 네이티브 BTC를 잠그고, Aave V4를 통해 USDC나 USDT 같은 자산을 빌릴 수 있게 된다.
전통적인 래핑 비트코인 대출과 달리, 기초가 되는 BTC는 원래의 블록체인에 그대로 남게 된다.
이 접근 방식은 기관이 규제된 수탁기관에 보관된 비트코인을 담보로 대출받을 수 있도록 하는 방안을 모색하는 Aave의 비트코인 담보 제안 등 탈중앙화 금융의 다른 개발 사례들과 유사하다.
이는 비트코인이 상승할 것으로 믿으면서도 여전히 자본에 접근할 필요가 있는 장기 투자자들에게 특히 매력적일 수 있습니다.
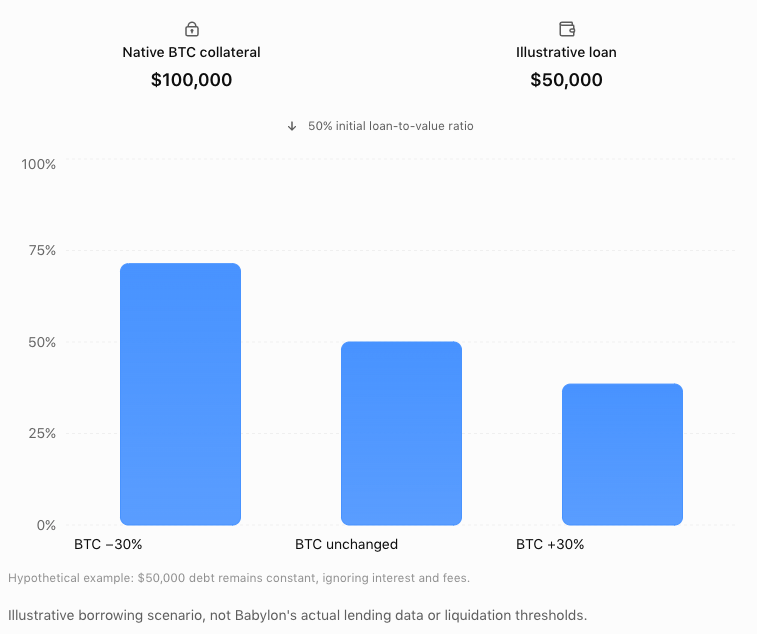
보유 자산을 매도하는 대신, 비트코인의 향후 가격 움직임에 대한 노출을 유지하면서 이를 담보로 대출을 받을 수 있습니다.
그럼에도 불구하고 대출은 이자 비용과 청산 위험을 수반합니다. 비트코인이 크게 하락할 경우, 차입자는 포지션을 잃지 않기 위해 담보를 추가하거나 부채를 상환해야 할 수 있습니다.
이미 스테이킹된 비트코인은 어떻게 되나?
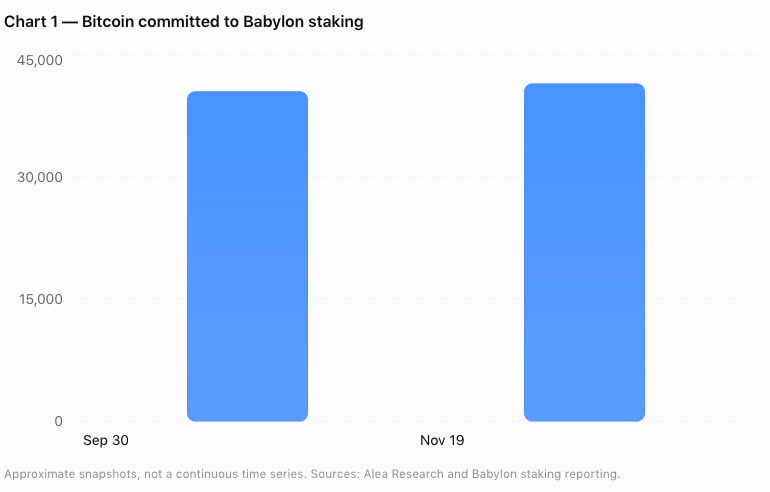
바빌론은 현재 약 41,000 BTC를 자사의 스테이킹 인프라에 예치하고 있으며, 이는 수십억 달러 규모의 비트코인에 해당한다.
제안된 전환은 해당 보유 자산을 자동으로 대출 금고로 이전하지는 않을 것이다.
대신 참가자들은 기존 규칙에 따라 비트코인을 인출하고 새로운 대출 애플리케이션을 사용할지 독립적으로 결정할 수 있다.
이러한 구분이 중요한 이유는 성공적인 전환이 기존 스테이커 중 실제로 얼마나 많은 이들이 대출자가 되기로 선택하느냐에 달려 있기 때문이다.
비트코인의 장기 수요에 의미하는 바
더 넓은 시장 관점에서 볼 때, 이번 잠재적 전환은 비트코인의 금융적 효용을 확장하는 또 하나의 진전을 의미한다.
비트코인은 전통적으로 주로 가치 저장 수단으로 여겨져 왔다. 그러나 담보 대출 분야의 발전은 BTC를 즉시 매도하지 않고도 활용할 수 있는 추가적인 방법들을 만들어내고 있다.
이와 유사한 움직임이 이미 여러 블록체인 생태계에서 나타나고 있으며, 수이(Sui)의 하시(Hashi) 비트코인 대출 이니셔티브 같은 프로젝트들은 비트코인이 새로운 금융 애플리케이션을 뒷받침할 수 있는 방법을 모색하고 있다.
더 많은 투자자가 비트코인을 담보로 사용하기 시작하면, 유동성을 확보하기 위해 자산을 매도했을 참가자들 사이에서 보유 기간이 길어지도록 유도할 수 있다.
그 효과가 반드시 즉각적으로 나타나는 것은 아니다. 차입 수요, 금리, 보안, 청산 조건이 모두 채택에 영향을 미칠 것이다.
비트코인을 담보로 잠그는 것과 유통에서 영구적으로 제거하는 것 사이에도 중요한 차이가 있다. 담보는 결국 해제되거나 청산될 수 있으므로, 대출 활동이 시장 공급을 자동으로 줄이는 것은 아니다.
그럼에도 이번 개발은 탈중앙화 금융 내에서 비트코인의 역할이 잠재적으로 크게 진화할 수 있음을 보여준다.
바빌론이 2026년 말 제한적 출시를 목표로 하고 2027년 초 광범위한 접근이 예상되는 만큼, 앞으로 몇 달간 네이티브 비트코인 담보 대출이 전통적 스테이킹의 의미 있는 대안이 될 수 있을지가 드러날 전망이다.
장기 비트코인 지지자들에게 더 큰 이야기는 BTC가 단순히 투자자들이 사서 보유하는 자산을 넘어서고 있다는 점일 수 있다.


