글래스노드 "비트코인, '연료 없이 달리는 중'"…가격 베팅과 헤지 변화
기계 번역영어 원문 보기
글자 크기본문 읽기 ↓
이미지 불러오는 중
비트코인의 약화된 시장 구조가 향후 움직임에 대한 새로운 면밀한 검토를 촉발한 가운데, 글래스노드는 2026년 11월 11일 보고서에서 대형 투자자들이 매집하는 와중에도 자본이 이탈하고 있다고 경고했다. 한편 옵션 트레이더들은 하방 노출을 헤지하고 있으며, 예측 시장은 비트코인 회복에 점점 더 신중한 확률을 부여하고 있다. 분석 업체 글래스노드, 자본 유출 지속 경고… 글래스노드 발표 […]
핵심 요점
• 글래스노드의 최신 평가는 비트코인 시장이 겉보기에 고갈된 듯 보이는 이면에 흥미로운 모순을 드러낸다.
• 옵션 트레이더들은 여러 가능성에 대비하고 있지만, 다가오는 만기일이 이들의 포지션 설정을 복잡하게 만들 수 있다.
• 수백만 달러 규모의 예측 시장 활동은 비트코인의 단기 전망과 더 야심찬 가격 목표 사이의 두드러진 격차를 보여준다.
분석업체 글래스노드, 자본 유출 지속 경고
글래스노드는 11월 11일 수요일 소셜 미디어 플랫폼 X에 "Running on Empty(연료가 바닥나 달리고 있다)"라는 다소 불길한 제목으로 최신 평가를 발표했다. 핵심 주장은 비트코인의 가격 회복 전망이 사라지는 유동성, 약화되는 미국 수요, 비교적 최근 투자자들에게 가중되는 압력으로 인해 제약받고 있다는 것이다.
글래스노드는 "비트코인은 단기 보유자 원가 기준인 75.6K달러 아래로 떨어져 주식에 뒤처지고 있으며, 가격을 끌어올릴 수 있는 자본은 계속 빠져나가고 있다"고 설명했다. 이 분석업체는 이어서 덧붙였다:
“스테이블코인 공급량이 2022년 6월 이후 가장 빠른 속도로 줄고 있고, ETF는 순매도세이며, 비트코인은 코인베이스에서 할인 거래되고 있다.”
실제로 글래스노드는 스테이블코인 공급량이 30일 동안 142억 달러 감소했으며, 미국 현물 비트코인 상장지수펀드(ETF)는 20개 거래 세션에 걸쳐 16억 달러의 순환매도를 기록했다고 추정했다. 코인베이스의 비트코인 프리미엄도 계속 마이너스를 유지하며 2월 이후 가장 깊은 할인 폭을 나타냈다.
한편 단기 보유자 코인의 약 35%가 여전히 수익권인 것으로 나타났는데, 9월 고점 당시에는 이 같은 보유분이 거의 전부 수익권이었다. 글래스노드는 83,600달러 부근까지 상당한 물량의 매물대가 형성돼 있어, 손실권 투자자들이 탈출 기회를 모색하면서 회복 시도가 어려워질 수 있다고 지적했다.
그럼에도 상황이 일방적이지만은 않다. “반대편에서는 이번 하락으로 가격 근처의 대부분의 롱 레버리지가 정리되었고, 호가창에서 매수 주문이 매도 주문보다 많으며, 두 개의 대형 지갑 집단이 매집을 시작했다”고 이 회사는 관찰했다. 100~1,000 BTC를 보유한 지갑과 1,000~10,000 BTC를 보유한 지갑은 매집을 재개했으나, 소규모 투자자와 최대 보유자들은 계속 분배하고 있다.
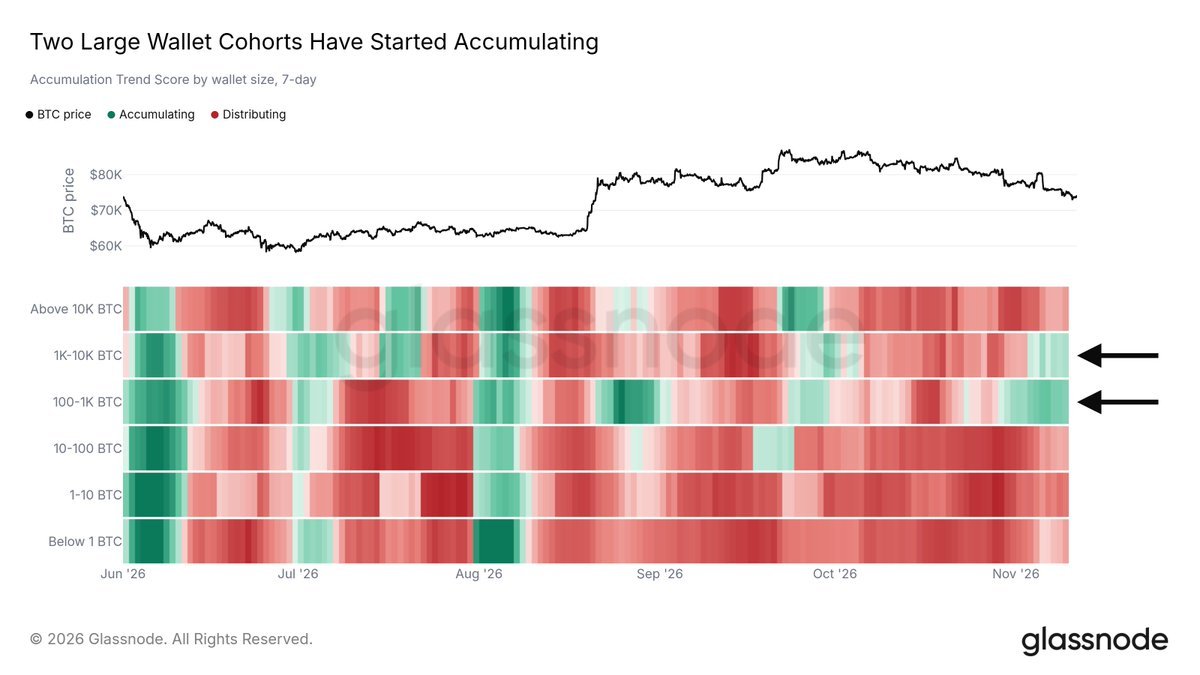
글래스노드는 68,000달러에서 72,500달러 사이에 상당한 대기 매수 주문이 있으며, 59,500달러에서 62,600달러 사이에 청산이 집중되어 있다고 파악했다. 현 가격 위쪽으로는 상대적으로 희박한 호가창 유동성이 84,000달러까지 이어지며, 숏 청산은 87,500달러 부근에 몰려 있다. “9월 고점은 2025년 사상 최고가 이후 첫 번째 더 높은 고점이었으며, 가격이 6월 저점인 58.5K달러 위에 머무는 한 이 추세 전환은 유효하다”고 글래스노드는 밝혔다.
주요 단기 기술적 지표로는 단기 보유자 평균 매입 단가 75,600달러, 실제 시장 평균가 77,500달러, 비트코인의 선거일 종가 수준 77,800달러가 있다.
비트코인 옵션 트레이더들은 회복을 준비하고 있을까, 아니면 추가 악재를 대비하고 있을까?
글래스노드가 현재 보고 있는 상황에 더해, 코인글래스의 파생상품 데이터는 장기적 낙관론과 단기적 하방 보호가 맞서 균형을 이루는 시장을 보여준다. 비트코인 옵션 미결제약정은 43만9,966 BTC로 약 330억 달러이며, 콜옵션이 55.72%, 풋옵션이 44.28%를 차지한다. 이에 따른 풋-콜 비율 0.79는 상방 노출이 소폭 우위를 유지하고 있음을 시사한다.
거래량 기준 최대 옵션 거래소인 코인베이스의 데리비트가 가장 큰 미결제 약정을 보유하고 있다. 11월 13일 만기 8만1,000달러 콜옵션의 미결제약정은 8,305.9 BTC이며, 그 뒤를 12월 25일 만기 8만 달러 콜옵션(8,113.9 BTC)과 10만 달러 콜옵션(6,612.7 BTC)이 잇는다. 12월 포지션에는 6만 달러 풋옵션 6,520.6 BTC, 12만 달러 콜옵션 5,842.1 BTC, 4만 달러 풋옵션 5,518.8 BTC, 9만 달러 콜옵션 5,403.9 BTC도 포함된다. 11월 13일 만기 8만4,000달러 콜옵션에는 5,200.8 BTC가 더 있다.
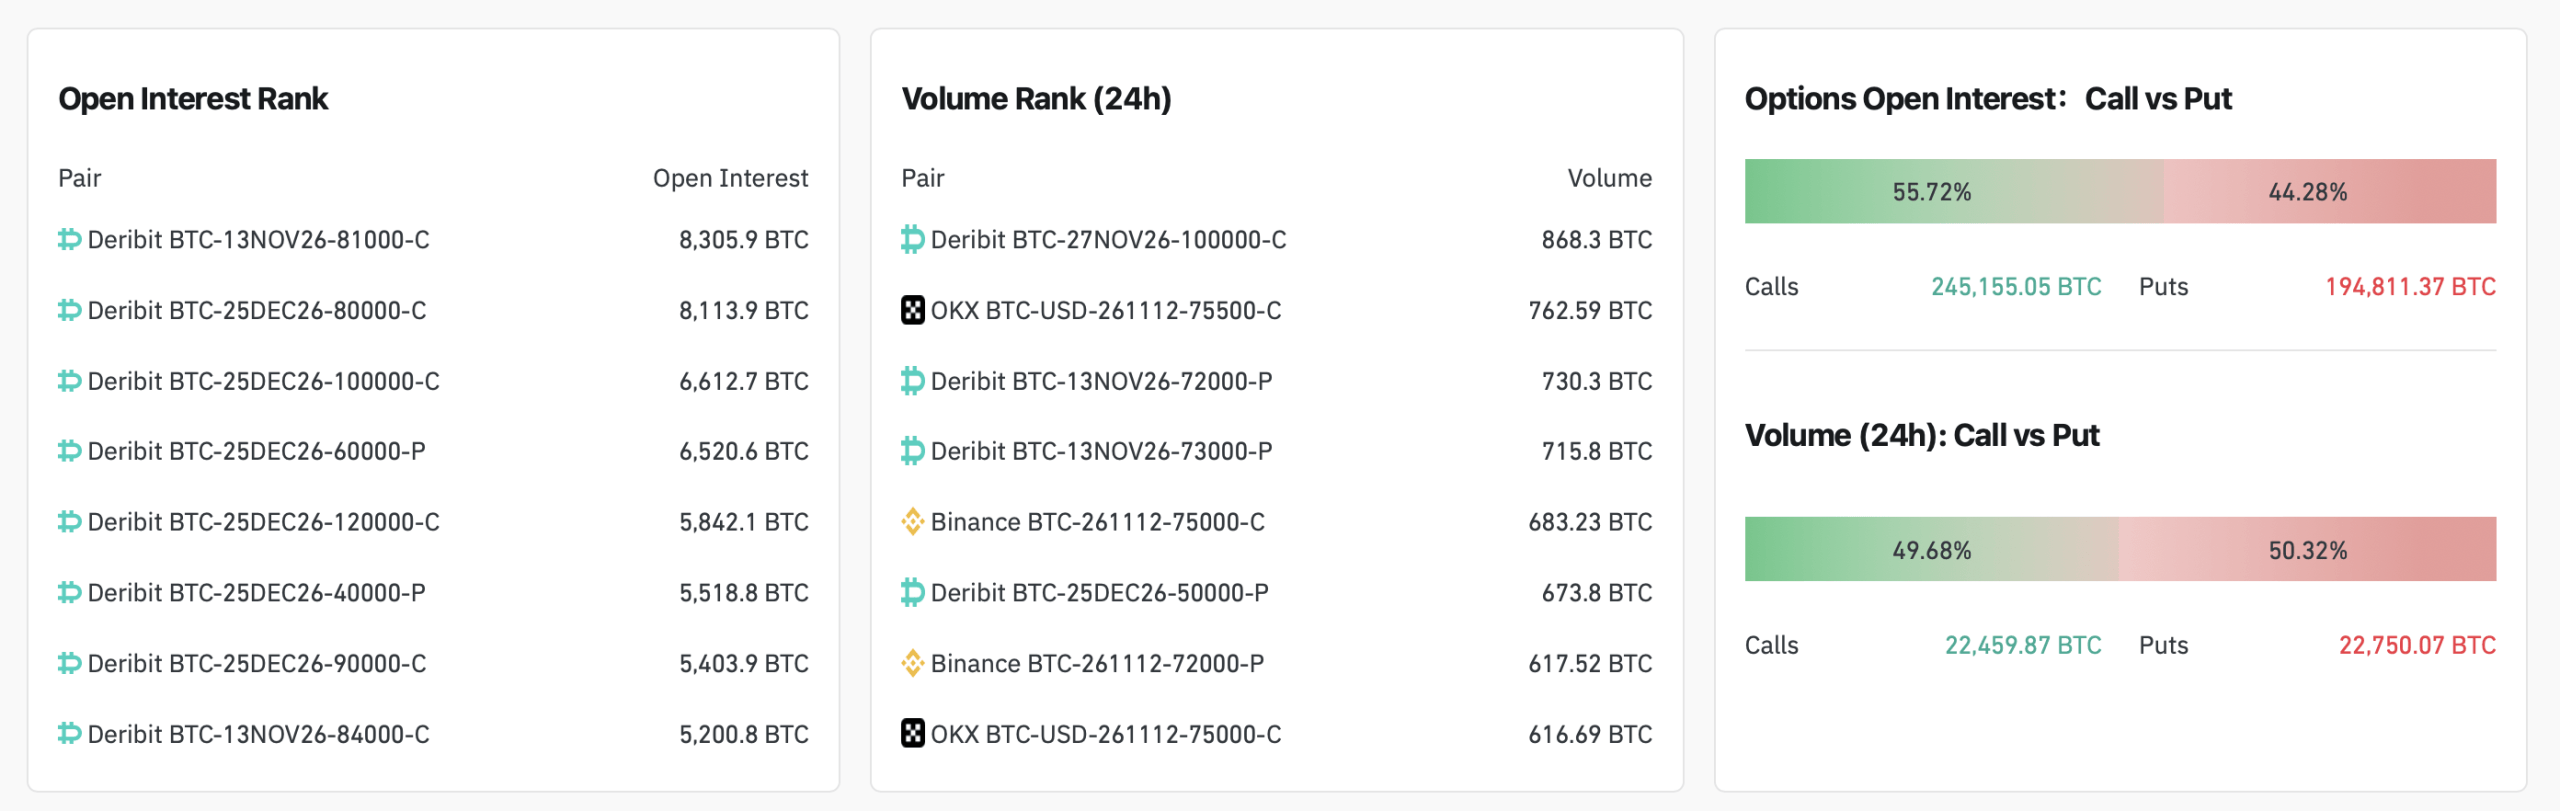
11월 만기 8만1,000달러와 8만4,000달러 계약은 합계 약 10억 달러의 명목 노출을 나타내지만, 금요일 만기 전에 비트코인이 상당한 반등을 보여야 한다. 최근 거래는 더 방어적인 양상을 보여준다. 24시간 옵션 거래량 45,210 BTC 가운데 풋옵션이 50.32%를 차지해 콜옵션의 49.68%를 근소하게 웃돌았다.
활동은 7만2,000달러에서 7만5,500달러 사이에 행사가가 설정된 11월 12~13일 만기 계약을 중심으로 집중됐다. 특히 더리빗의 7만2,000달러와 7만3,000달러 풋옵션이 각각 730.3 BTC와 715.8 BTC의 거래량을 기록하며 활발했다. 그 밖의 주목할 만한 계약으로는 더리빗의 11월 27일 만기 10만 달러 콜옵션(868.3 BTC)과 12월 25일 만기 5만 달러 풋옵션(673.8 BTC)이 있었다.
역사적으로 옵션 미결제약정은 2025년 10월 약 650억 달러에서 정점을 찍은 뒤 12월 만기 이후 250억 달러 쪽으로 급격히 감소했고, 2026년 9월에는 약 530억 달러까지 일시적으로 회복했다. 더리빗 거래량 역시 9월에 약 115억 달러에 달했으나, 이번 달의 후퇴 속에서는 약 50억 달러에 그쳤다.
예측 시장은 비트코인의 다음 가격을 어떻게 보고 있나?
예측 시장은 또 다른 관점을 제시하는데, 폴리마켓과 칼시에 걸친 네 개 시장은 단기 가격 도달 여부와 연말 결과 사이의 상당한 차이를 반영하고 있다. 폴리마켓의 11월 비트코인 가격 시장에는 28개 목표 가격에 걸쳐 517만 달러가 유입됐다. 트레이더들은 75,000달러 도달 확률을 91%, 77,500달러를 62%, 80,000달러를 39%로 부여하고 있다. 반대로 하방 확률은 72,500달러가 73%, 70,000달러가 50%, 65,000달러가 18%다. 100,000달러 도달 확률은 1%에 불과하다.
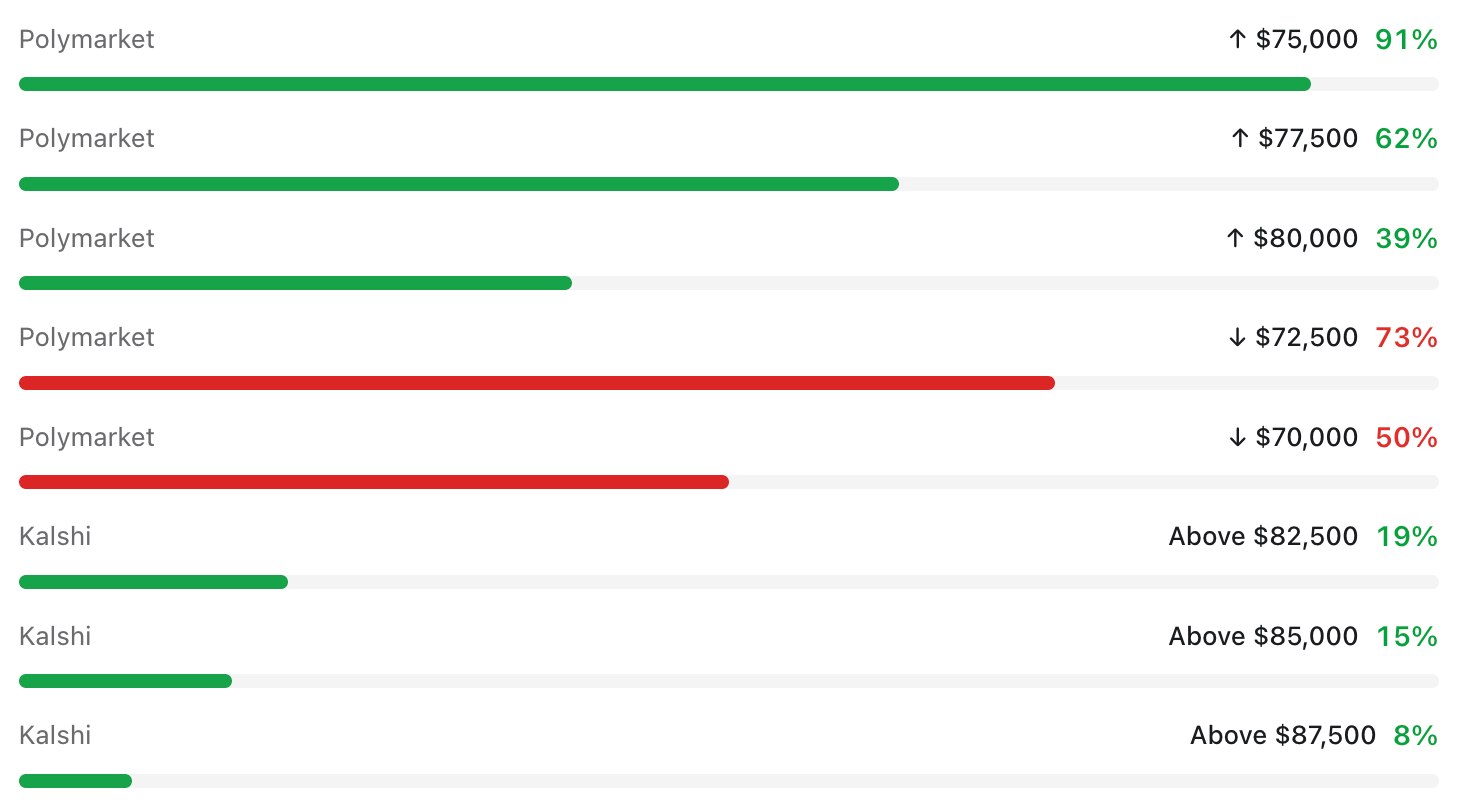
2026년 11월 11일 수요일 오후 1시 40분(미국 동부 시간) 기준 폴리마켓과 칼시의 배당률. 이미지는 11월 말까지만 다룬다.
폴리마켓의 광범위한 2026년 가격 도달 시장에는 8,426만 달러가 누적되었다. 확률은 70,000달러에 61%, 65,000달러에 34%, 60,000달러에 20%가 반영되어 있다. 상승 목표의 경우 90,000달러에 18%, 100,000달러에 6%, 250,000달러에는 1% 미만이 배정되어 있다. 동시에 134만 달러의 거래량을 기록한 칼시의 11월 최고가 시장은 82,500달러 초과에 19%, 85,000달러에 15%, 87,500달러에 8%를 부여하고 있다.
칼시의 별도 4,675만 달러 규모 연말 정산 시장은 더 좁은 결과에 무게를 두고 있다. 70,000~74,999.99달러 구간이 18.9%로 선두를 차지했고, 75,000~79,999.99달러가 18.5%, 65,000~69,999.99달러가 13%로 뒤를 이었다. 중요한 점은 이 계약들이 서로 다른 결과를 측정한다는 것이다. 폴리마켓의 가격 도달 계약은 지정된 임계값에 도달하면 정산되는 반면, 칼시의 연말 시장은 비트코인의 실제 종가 범위를 다룬다.
종합하면, 글래스노드의 최신 유동성 경고, 방어적인 옵션 활동, 그리고 다소 약세로 보이는 예측 시장 확률은 불가피한 붕괴라기보다 불확실한 시장을 보여준다. 대형 보유자들은 매집하고 있지만, 광범위한 자금 흐름은 여전히 불리하다. 비트코인의 당면 과제는 단순히 매수자를 끌어들이는 것이 아니라, 새로운 수요가 이미 시장 구조에 내재된 매도 압력을 견뎌낼 수 있음을 입증하는 것이다.