








이더리움, 2024년 상승분 반납 – 비탈릭 부테린, ETH의 장기 가치를 재고하나?
기계 번역영어 원문 보기
글자 크기본문 읽기 ↓
이미지 불러오는 중
비탈릭 부테린이 ETH의 장기 투자 논거에 잠재적 변화를 시사하면서 이더리움의 가치 저장 수단 내러티브가 힘을 얻고 있다
이더리움[ETH]의 장기 투자 논거는 비트코인에 비해 상대적으로 약해졌다.
연간 기준으로 ETH는 올해 거의 30% 하락하며 가격이 1.5k달러 수준까지 떨어졌고, 2024년과 2025년에 걸쳐 이룬 모든 상승분을 반납했다. 게다가 이 알트코인은 현재 2024년 초보다 약 10% "낮은" 수준에서 거래되고 있어, 사이클 전반에 걸친 수익률이 부진함을 보여준다.
반면 비트코인은 훨씬 더 탄력적인 모습을 보였다. 2026년 15% 조정을 겪은 후에도 BTC는 2024년 출발점 대비 75% 이상 높은 수준에서 여전히 거래되고 있어, 장기 ROI가 훨씬 더 우수하다. 이러한 약세는 ETH/BTC 비율로도 이어져 16% 넘게 하락하며 5년 연속 연간 음봉을 향하고 있다. 이 비율은 또한 2024년 개장 수준보다 약 60% 낮은 수준에서 거래되고 있다.
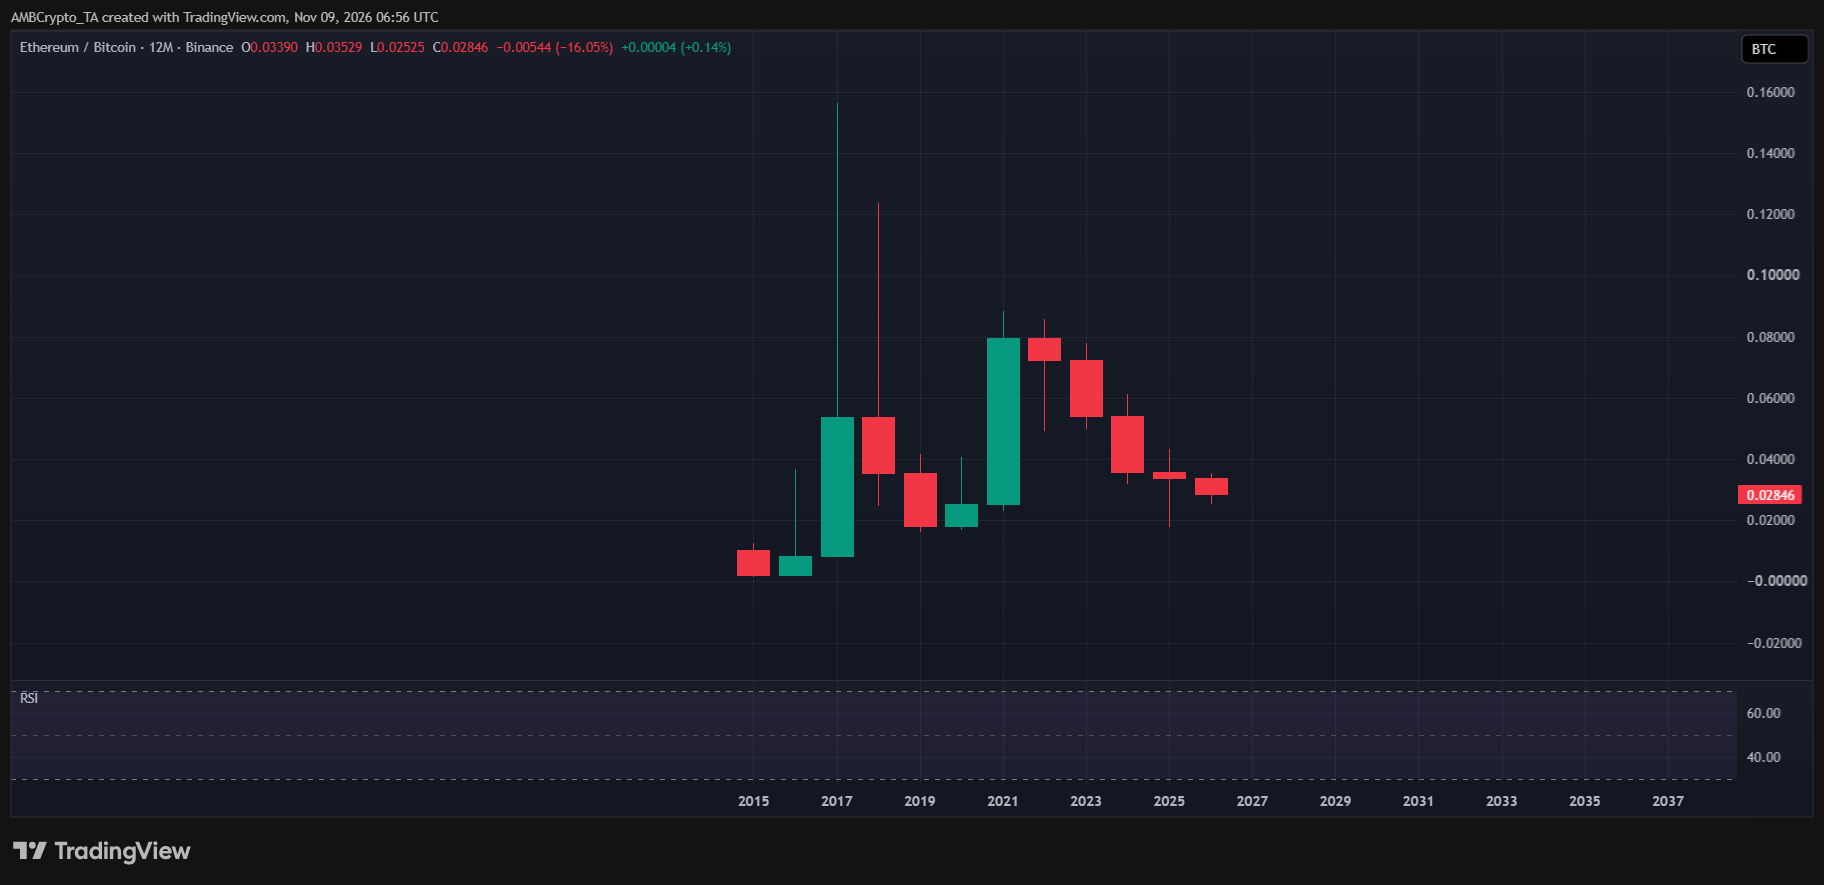
출처: TradingView (ETH/BTC)
본질적으로 비트코인은 장기 투자 내러티브에서 확실한 우위를 유지해 왔다.
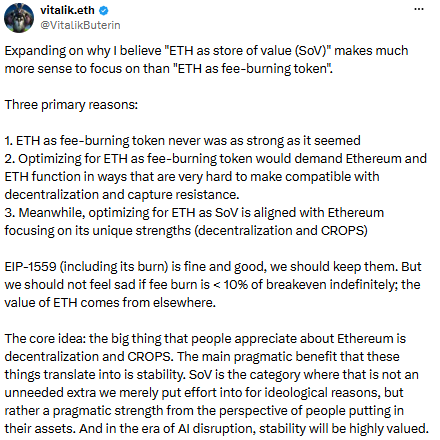
AMBCrypto에 따르면, 바로 이 지점에서 비탈릭 부테린의 최근 X 게시물이 중요해진다. 수년간 이더리움의 투자 논리는 디플레이션 모델, 낮은 가스 수수료, 토큰 소각 메커니즘을 중심으로 전개되어 왔다. 그 구상은 공급 감소와 네트워크 활동 증가를 통해 ETH의 가치 제안을 강화하는 것이었다.
그러나 ETH가 BTC 대비 계속 부진한 성과를 보이면서, 이러한 공급 기반 서사가 가격 움직임으로 얼마나 잘 이어지고 있는지에 대한 의문이 제기된다. 이런 점에서 부테린의 새로운 SOV 논리는 이러한 투자 논리 변화를 이끌어내려는 시도일 수 있다. 이더리움을 '가치 저장 수단'으로 부각함으로써, 부테린은 ETH의 투자 논리를 장기 가치 자산으로 전환하려는 것일 수 있다.
이더리움의 장기 보유자 논리가 재설정에 직면하다
비탈릭 부테린의 접근 방식 변화의 배경이 온체인 데이터를 통해 더욱 명확해지고 있다.
온체인 데이터에 따르면, ETH 소각량은 2022년 35억 4,800만 달러에서 2026년 4,280만 달러로 98.8% 감소했습니다. 이는 유통에서 제거되는 이더리움 공급량이 줄어든다는 것을 의미하며, 따라서 디플레이션 서사가 약화됩니다. 이는 수요로 초점이 이동할 것임을 뜻합니다. 이더리움은 토큰 소각을 통한 공급 감소보다는 담보 자산이 되는 것에서 장기적 가치의 더 많은 부분을 얻을 수 있습니다.
이러한 배경 속에서 최근 고래 활동은 ETH 전망에 또 다른 층을 더합니다. 온체인 렌즈에 따르면, 한 대형 보유자가 바이낸스에서 16,580 ETH를 인출했습니다. 그러나 고래의 매집만으로는 스테이킹 수요 부족을 상쇄하기에 충분하지 않을 수 있습니다. 밸리데이터큐에 따르면, 스테이킹을 기다리는 ETH 물량은 2월 400만 ETH로 정점을 찍은 이후 하락 추세를 보이고 있습니다.
출처: X
바로 이 지점에서 부테린의 새로운 가치 저장(SOV) 서사가 중요해진다.
스테이킹 수요가 감소하면서 이더리움의 담보 활용 사례도 압박을 받을 수 있다. ETH가 대출, DeFi 포지션 및 생태계 전반의 금융 활동에서 담보로 기능하는 가운데, ETH를 보유하고 담보로 사용하려는 수요가 계속 줄어들면 장기적 효용에 하방 압력이 가해질 수 있다.
이러한 관점에서 비탈릭 부테린의 최신 게시글은 비트코인 대비 이더리움의 장기 투자 논리를 재편하는 결정적 계기가 될 수 있습니다.
최종 요약
• 2026년 이더리움의 약 30% 하락과 ETH/BTC의 지속적인 약세는 비트코인의 장기 수익률을 따라잡지 못하는 이더리움의 어려움을 보여줍니다.
• 비탈릭 부테린의 새로운 가치 저장 수단(SOV) 서사는 초점을 ETH 소각에서 장기 자산 및 담보로서의 수요로 전환시킨다.


