Sygnum予測:ビットコインのキャリートレードは2027年に米国債を上回る可能性
機械翻訳英語の原文を見る
文字サイズ本文を読む ↓
画像を読み込み中
Sygnumは、2026年に資金調達率の急落によってこの戦略の魅力が薄れたものの、ビットコインのキャリートレードは2027年に米国債を上回るリターンをもたらす可能性があると予測している。
デジタル資産銀行のSygnumによると、レバレッジ需要の回復に伴い、ビットコインのキャリートレードは2027年に米国債に対する優位性を取り戻す可能性がある。
シグナムは「2027年シグナル・アウトルック」リポートで、来年シカゴ・マーカンタイル取引所の3カ月物ビットコイン(BTC)先物の年率プレミアムが、3カ月物米国債利回りを平均で2%超上回ると予測した。
暗号資産のキャリートレードとは、ビットコインを購入しつつ、先物契約を通じてその価格の下落に賭ける取引を指す。これによりビットコインの価格変動へのエクスポージャーを抑えつつ、トレーダーはファンディング支払いや先物プレミアムを獲得できる。
シグナムの最高投資責任者(CIO)ファビアン・ドリ氏はコインテレグラフに対し、投資家がよりリスクを取る意欲を高め、同じ利益を狙うヘッジファンドが減るにつれて、リターンは回復する可能性があると語った。
「ベーシストレードは非常に混雑した状態になっていて、多くのヘッジファンドが現物ETF(上場投資信託)とCME先物の売りを組み合わせて実行していた」とドリ氏は述べた。「ポジションデータを見ると、そうしたファンドは現在CMEの売りポジションの多くを解消しており、同じプレミアムを奪い合う資金は減っている」
ビットコインのキャリー取引のリターンが低下した理由
Sygnumは、2026年にビットコインのファンディングレートが67日間連続でマイナスとなったことを挙げた。また、暗号資産技術・インフラ企業のTalosが最近公表した調査でも、リターンがどれほど低下したかが示されている。
最新のリポートでTalosは、2024年初めに年率換算で20%~40%のピークに達したビットコインのファンディングレートと先物プレミアムが、今年はわずか3%~5%まで低下したと述べた。現在の米国3カ月物財務省短期証券(Tビル)の利回りは約4.25%であり、これはトレーダーが暗号資産取引の追加リスクを負わずに、政府債務からほぼ同じリターンを得られることを意味する。
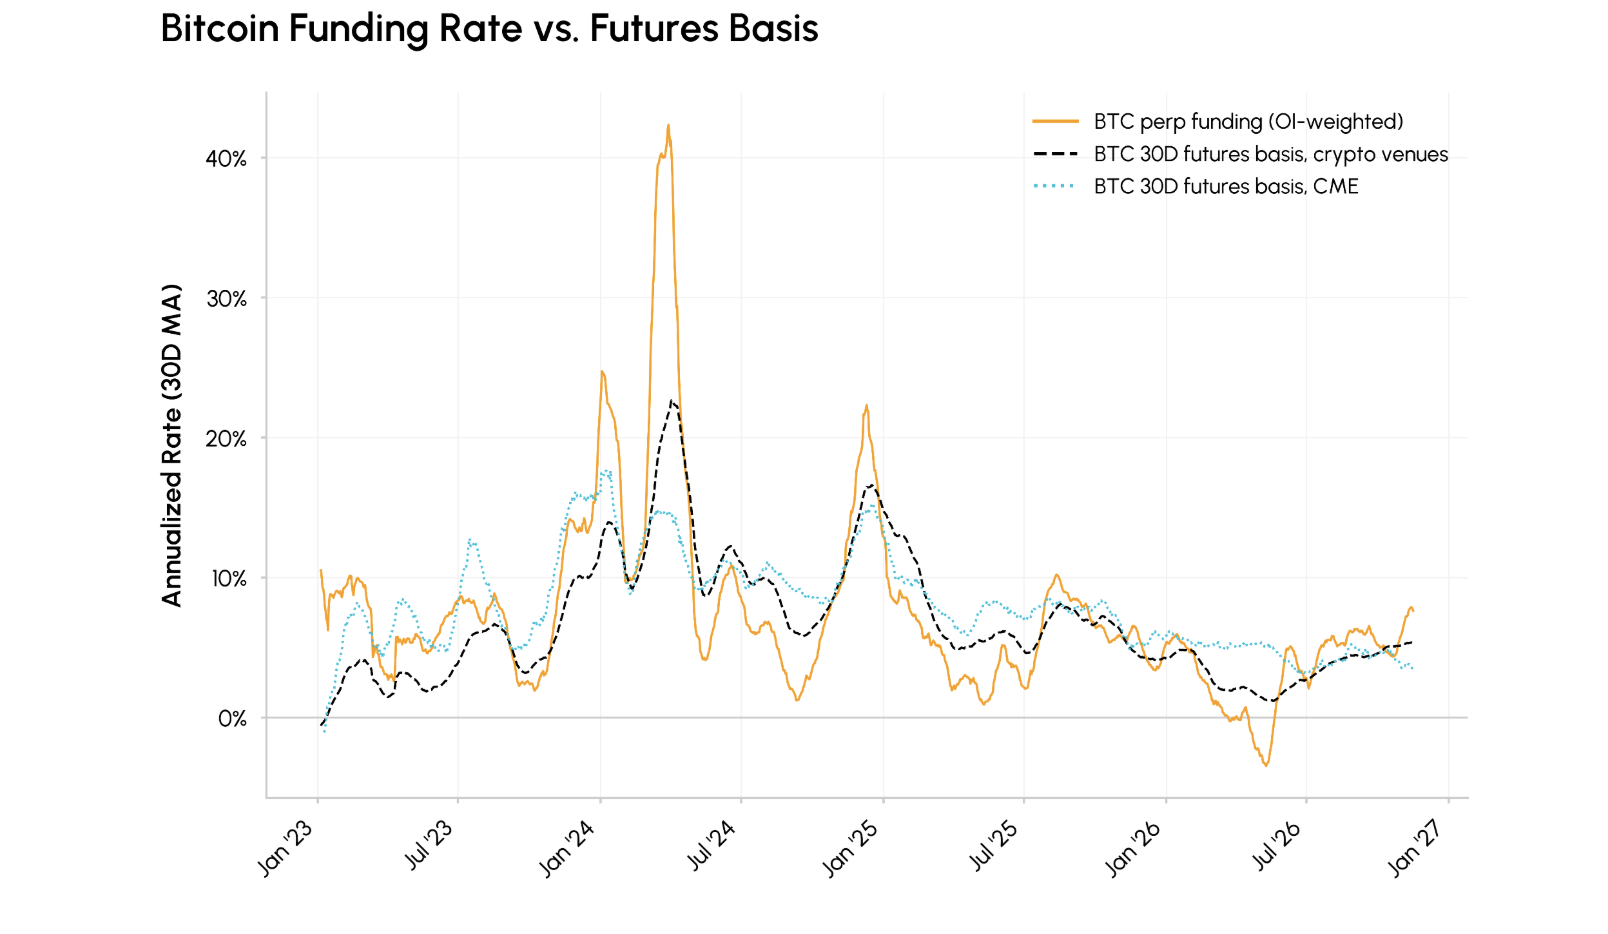
ビットコインの無期限先物ファンディングレートと30日物先物ベーシス(年率換算)、2024~2026年。出所:Talos CM Market Data Pro
Sygnumの予測は今、ビットコインのキャリートレードがリターンの急落や取引コストの上昇といったリスクを正当化するのに十分な利益を上げられるかという疑問を提起している。そしてリターンは改善し始めているものの、それが2027年まで続くかどうかは不明だ。
ビットコインのキャリー取引は、2024年に米国の現物ビットコインETFがローンチされた後に人気を集めた。これにより大規模投資家がこの戦略をより容易に利用できるようになった。しかし、より多くの投資家が市場に参入するにつれ、こうした取引から得られるリターンは低下し始めた。
「より成熟した市場では、同じ取引に対して支払われる対価は少なくなる」とドリ氏は述べた。「しかし、より多くの投資家を引き付けることにもなり、レバレッジへの需要を高める可能性がある」。
タロスによると、ビットコインのファンディングレートは今年第2四半期に一時的にマイナスに転じた。これは、無期限先物を通じてビットコインの下落に賭けるトレーダーが、支払いを受け取るのではなく、価格上昇に賭けるトレーダーに支払わなければならなかったことを意味する。
関連記事:ビットコインETFへの資金流入、機関投資家の需要は不明瞭=CoinShares
ビットコインのファンディングレートは回復の兆し
それでも回復の兆しはある。Talosは、暗号資産のファンディングレートが8月以降再び上昇し始めており、Sygnumの予測を支える可能性があると明らかにした。Coinbaseも11月2日のリポートで、ビットコインのファンディングレートが10月初旬の年率約4%から、同月最終週には平均年率8.9%へと上昇したと述べた。
Coinbaseは、この増加がレバレッジをかけたビットコイン取引への実質的な需要を反映したものかどうか疑問を呈した。同社はスポット市場における買い活動の弱さを指摘した。
Coinbaseのリポートは「スポット保有者やオプション市場からの裏付けがほとんどなかったことを踏まえると、BTCレバレッジの後半の上昇が確信を反映したものかどうかは、当社にはあまり明らかではない」と述べている。
Sygnumは、機関投資家による採用の拡大が2027年のレバレッジをかけたビットコインエクスポージャーへの需要を支えると予想している。同社は、ビットコインへの機関投資の拡大、トークン化の進展、AIへの需要の高まりといった要因を挙げた。
しかしドリ氏は、市場の急激な下落、流動性の不足、あるいは金利がより長期間高止まりすることが、キャリートレードのリターン回復を妨げる可能性があると警告した。同氏はまた、レバレッジ取引の増加に伴うリスクも指摘した。ヘッジ済みのポジションであってもマージンコールに直面する可能性があり、トレーダーは追加の担保を差し入れるか、先物ポジションを決済する必要がある。
「キャリーは長期間にわたって着実に支払われ、その後急速に反転することがある」と同氏は述べた。「ポジションが過密になりファンディングが反転すると、解消は通常急速に進む。なぜなら、キャリーを生み出すのと同じレバレッジが出口を強制するからだ」。
マガジン:米国規制下のビットコイン無期限先物が暗号資産取引を変えうる理由