








イーサリアム、2024年の上昇分を失う ― ヴィタリック・ブテリンはETHの長期的価値を再考しているのか?
機械翻訳英語の原文を見る
文字サイズ本文を読む ↓
画像を読み込み中
ヴィタリック・ブテリンがETHの長期的な投資根拠に潜在的な変化を示唆する中、イーサリアムの価値保存手段という物語が勢いを増している
イーサリアム[ETH]の長期的な投資根拠は、ビットコインと比較して相対的に弱くなっている。
年間ベースで見ると、ETHは今年に入って約30%下落し、価格は1.5kドル台まで押し下げられ、2024年と2025年にかけて積み上げた上昇分をすべて帳消しにした。さらに、このアルトコインは現在、2024年初頭と比べて約10%「低い」水準で取引されており、サイクル全体を通じたリターンの弱さが浮き彫りになっている。
一方、ビットコインははるかに底堅い動きを見せている。2026年に15%の調整を経た後も、BTCは2024年の起点から75%以上高い水準で取引されており、長期的なROIははるかに優れていることを示している。この弱さはETH/BTCレシオにも及んでおり、同レシオは16%超下落して5年連続の年間陰線に向かっている。また同レシオは2024年の始値水準を約60%下回る水準で取引されている。
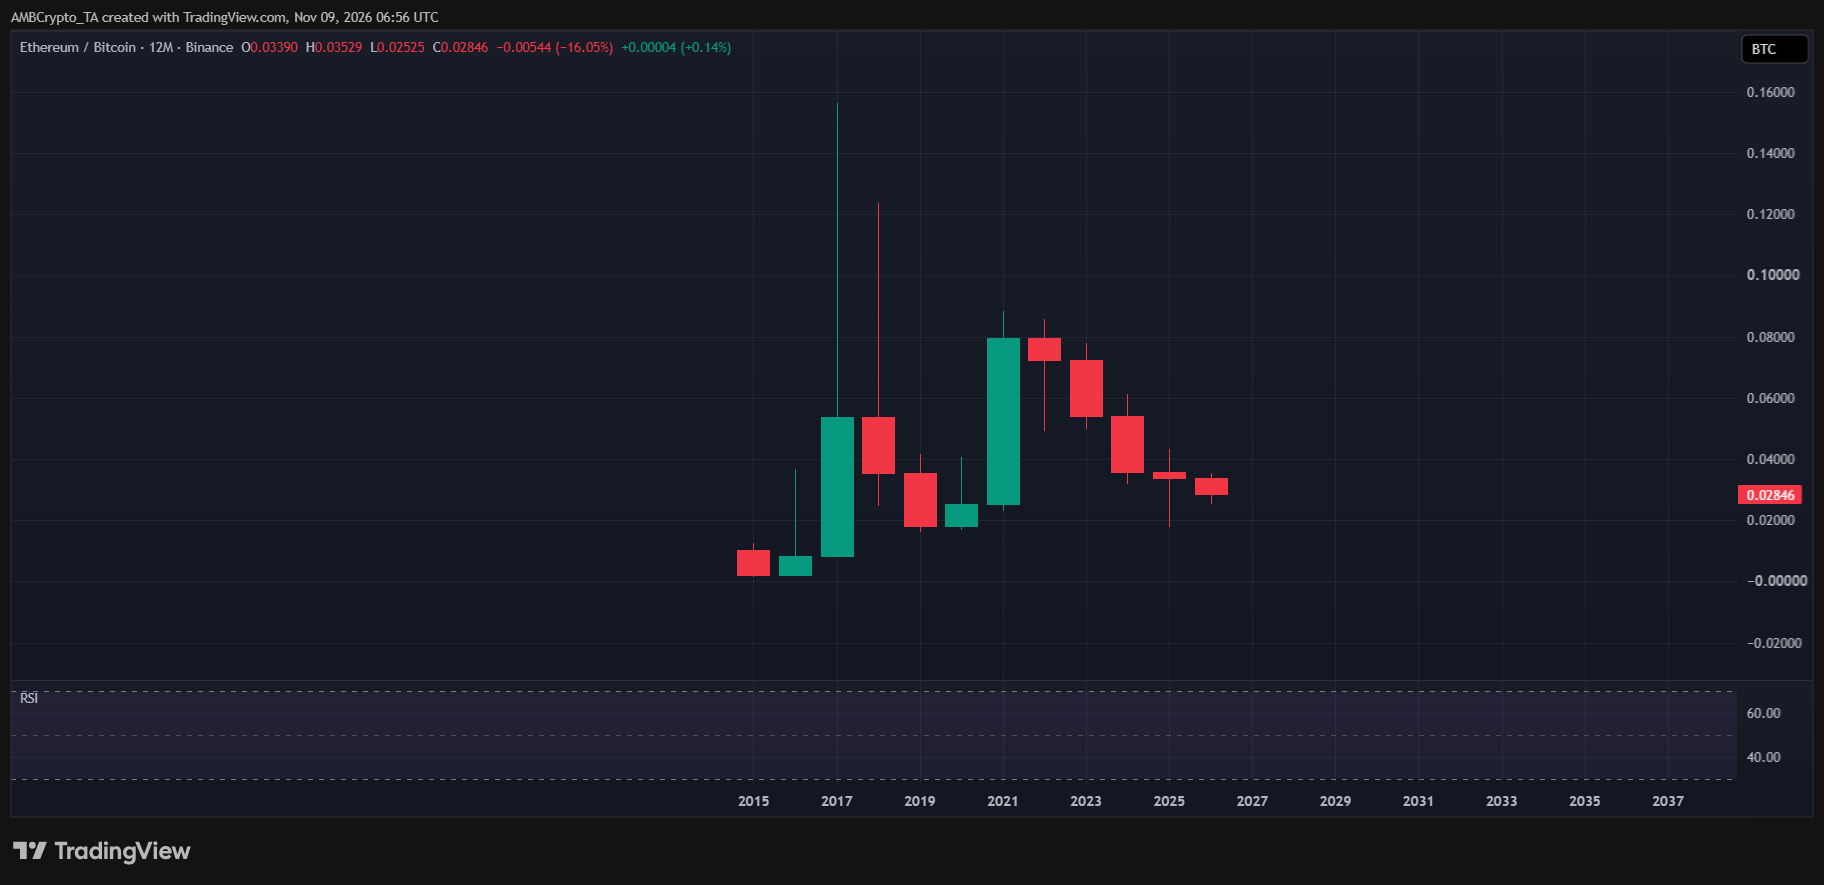
出典:TradingView(ETH/BTC)
要するに、ビットコインは長期的な投資ナラティブにおいて明確な優位性を維持している。
AMBCryptoによると、ここでヴィタリック・ブテリンの最近のXへの投稿が関わってくる。長年にわたり、イーサリアムの投資理論はデフレモデル、低いガス料金、トークン焼却の仕組みを中心に展開されてきた。供給の減少とネットワーク活動の増加を通じてETHの価値提案を強化するという考え方だった。
しかし、BTCに対するETHの継続的なアンダーパフォーマンスは、この供給主導のナラティブがどれほど価格動向に反映されているかという疑問を提起している。この観点からすると、Buterin氏の新たなSOV(価値貯蔵)論は、こうした投資テーゼの変化を促す試みである可能性がある。イーサリアムを「価値の貯蔵手段」として強調することで、Buterin氏はETHの投資テーゼを長期的な価値資産としてのそれへと転換しようとしているのかもしれない。
イーサリアムの長期保有者テーゼはリセットを迫られている
Vitalik Buterin氏のアプローチの変化の背景にある理由は、オンチェーンデータからより明確になりつつある。
オンチェーンデータによると、ETHのバーン量は2022年の35億4800万ドルから2026年にはわずか4280万ドルへと98.8%減少した。これにより流通から取り除かれるイーサリアム供給量が減り、デフレナラティブが損なわれることになる。つまり、焦点は需要へと移る。イーサリアムの長期的価値は、トークンバーンによる供給削減よりも、担保として機能することからより多く生み出される可能性がある。
こうした状況の中、最近のクジラの動きがETHの見通しにさらなる層を加えている。Onchain Lensによると、大口保有者がバイナンスから16,580 ETHを引き出した。しかし、クジラの蓄積はステーキング需要の不足を補うには十分ではないかもしれない。ValidatorQueueによると、ステーキング待ちのETH量は2月の400万ETHをピークに下降トレンドが続いている。
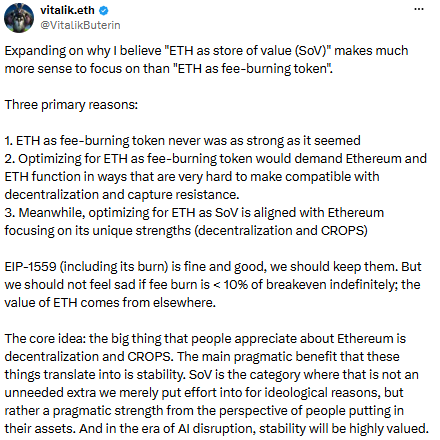
出典:X
ここで、Buterin氏の新たな価値保存(SOV)ナラティブが重要になってくる。
ステーキング需要が減少する中、イーサリアムの担保としてのユースケースも圧力にさらされる可能性がある。ETHはローンやDeFiポジション、エコシステム内の全般的な金融活動における担保として機能しているため、担保としてETHを保有・利用する需要が引き続き減少すれば、その長期的な有用性に下押し圧力がかかり得る。
この観点から見ると、ヴィタリック・ブテリンの最新の投稿は、ビットコインに対するイーサリアムの長期的な投資根拠を再構築する上で重要な転換点となる可能性がある。
最終まとめ
• 2026年におけるイーサリアムの約30%の下落とETH/BTCの継続的な弱さは、ビットコインの長期的なリターンに匹敵することに苦戦していることを浮き彫りにしている。
• ヴィタリック・ブテリンの新たなSOV(価値貯蔵手段)の物語は、ETHの焼却から長期的な資産および担保としての需要へと焦点を移している。


