Le prêt adossé à Bitcoin entre en service sur Sui avec le lancement de Hashi et plus de 20 partenaires
Machine translatedView English original
Reading sizeRead report ↓
Loading image
Les détenteurs de Bitcoin disposent d'un nouveau moyen d'accéder à la liquidité sans vendre leurs BTC. Hashi, un protocole d'infrastructure financière Bitcoin construit sur Sui, a officiellement été lancé sur le réseau principal avec plus de 20 partenaires soutenant le prêt, la garde et les services financiers décentralisés. Ce lancement marque une évolution importante pour le prêt adossé à Bitcoin, transformant un système auparavant expérimental en infrastructure […]

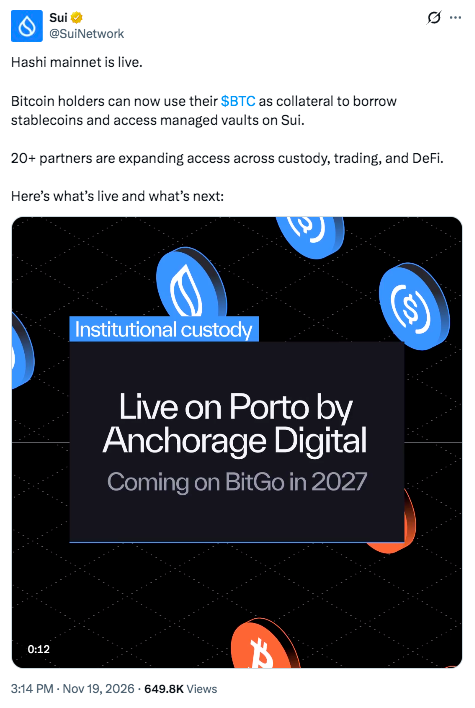
Les détenteurs de Bitcoin disposent d'un nouveau moyen d'accéder à la liquidité sans vendre leurs BTC. Hashi, un protocole d'infrastructure financière Bitcoin construit sur Sui, a officiellement été lancé sur le réseau principal avec plus de 20 partenaires soutenant le prêt, la garde et les services financiers décentralisés.
Ce lancement marque une étape importante pour le prêt adossé à du Bitcoin, transformant un système jusqu'alors expérimental en une infrastructure prenant en charge des applications financières en production.
Annoncé le 19 novembre, le déploiement inclut le fournisseur de conservation institutionnelle Anchorage Digital, le protocole de prêt Fluid, ainsi que les plateformes de gestion d'actifs HoneyB et Upshift.
Plus important encore, les détenteurs de Bitcoin peuvent désormais utiliser des jetons adossés à du BTC comme garantie pour emprunter des stablecoins, ce qui pourrait libérer de la liquidité tout en conservant leur exposition au Bitcoin.
Le prêt adossé au Bitcoin passe du testnet au mainnet
L'infrastructure de Hashi relie le Bitcoin aux applications financières fonctionnant sur Sui.
Les utilisateurs déposent du Bitcoin via les dispositifs de garde et de signature du protocole, ce qui permet d'émettre sur Sui une quantité équivalente de hBTC. Chaque hBTC représente une créance adossée à du Bitcoin selon un ratio de 1:1.
Cette représentation peut ensuite être utilisée sur les marchés de prêt décentralisés.
Fluid figure parmi les premières plateformes à proposer des emprunts adossés à du Bitcoin en conditions réelles, permettant aux utilisateurs éligibles de déposer des hBTC en garantie et d'emprunter des USDC.
Cela signifie que les investisseurs peuvent potentiellement obtenir des liquidités libellées en dollars sans vendre immédiatement leurs avoirs en Bitcoin.
Cette évolution fait suite à des informations antérieures sur le lancement prévu du réseau principal de Hashi, lorsque le projet avait annoncé plus de 500 millions de dollars d'engagements de capital de la part des institutions participantes.
Toutefois, il ne faut pas confondre le capital engagé avec les dépôts ou les volumes de prêt réels. Le lancement établit l'infrastructure ; c'est l'activité d'emprunt soutenue qui déterminera son importance commerciale.
Anchorage Digital et ses partenaires institutionnels élargissent l'utilité du Bitcoin
L'un des aspects les plus marquants du lancement de Hashi réside dans la participation de fournisseurs d'infrastructure institutionnels.
Anchorage Digital permet l'accès via son portefeuille d'auto-conservation Porto, ce qui permet aux institutions d'interagir avec des applications financières basées sur hBTC.
L'entreprise prévoit également des capacités de règlement supplémentaires au début de 2027.
Parallèlement, HoneyB a lancé des coffres en Bitcoin et en stablecoins s'appuyant sur l'infrastructure d'Upshift. Ces produits visent à mettre en relation les détenteurs d'actifs numériques avec des stratégies financières gérées.
Parmi les autres projets participants figurent Bluefin, Cetus, Current et Suilend, qui développent des marchés supplémentaires adossés au Bitcoin.
Selon l'annonce officielle de la Sui Foundation, l'écosystème compte plus de 20 participants couvrant la garde, le prêt, la négociation et la gestion d'actifs.
Pour Bitcoin, cela représente une nouvelle tentative d'étendre son utilité au-delà du trading conventionnel et du stockage à long terme.
Les prêts adossés à Bitcoin pourraient-ils réduire la pression vendeuse ?
Les implications plus larges dépassent le lancement d'une seule blockchain.
Les investisseurs en Bitcoin disposent traditionnellement de deux options simples lorsqu'ils ont besoin de liquidités : vendre une partie de leurs avoirs ou emprunter en les utilisant comme garantie auprès d'un intermédiaire financier.
Des protocoles tels que Hashi introduisent une infrastructure d'emprunt supplémentaire, permettant à l'exposition au BTC de garantir des prêts et d'autres produits financiers.
Cette tendance émerge également dans des modèles alternatifs de prêt en Bitcoin, reflétant un intérêt croissant pour faire du Bitcoin une garantie productive.
En théorie, emprunter en utilisant du Bitcoin comme garantie pourrait réduire la nécessité, pour certains détenteurs, de vendre lorsqu'ils ont besoin de liquidités.
Toutefois, ce résultat n'est pas garanti.
Les emprunteurs sont exposés à des coûts d'intérêt, à des exigences de garantie, à des risques de liquidation et à des pertes potentielles liées à des défaillances de contrats intelligents ou d'infrastructures inter-chaînes.
Une forte baisse du cours du Bitcoin pourrait déclencher des liquidations, créant ainsi une pression vendeuse plutôt que de la réduire.
Un nouveau chapitre pour la finance Bitcoin ?
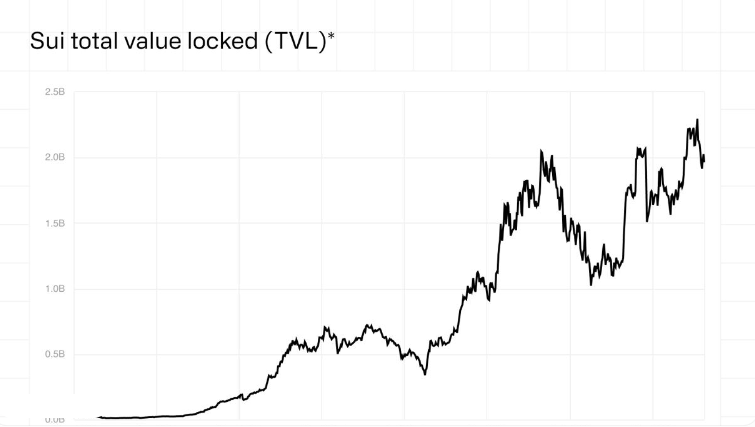
Le lancement du réseau principal de Hashi illustre comment le Bitcoin devient de plus en plus un collatéral pour des services financiers opérant au-delà de sa blockchain d'origine.
Avec plus de 20 partenaires impliqués, le projet a mis en place un écosystème pour l'emprunt, la garde et les produits d'investissement gérés.
Les prochains indicateurs importants seront le montant de BTC déposé, les emprunts réels en stablecoins, l'utilisation des garanties et la question de savoir si la participation institutionnelle se transforme en activité durable.
Pour les partisans du Bitcoin à long terme, l'opportunité est considérable : le BTC pourrait devenir plus utile sans que les détenteurs doivent abandonner leur investissement sous-jacent.
Mais la preuve la plus solide du succès viendra d'une adoption mesurable, et non des seules annonces de lancement.