Le pilote Coinbase de PNC convertit les USDC entrants en dépôts bancaires d'entreprise
Machine translatedView English original
Reading sizeRead report ↓
Loading image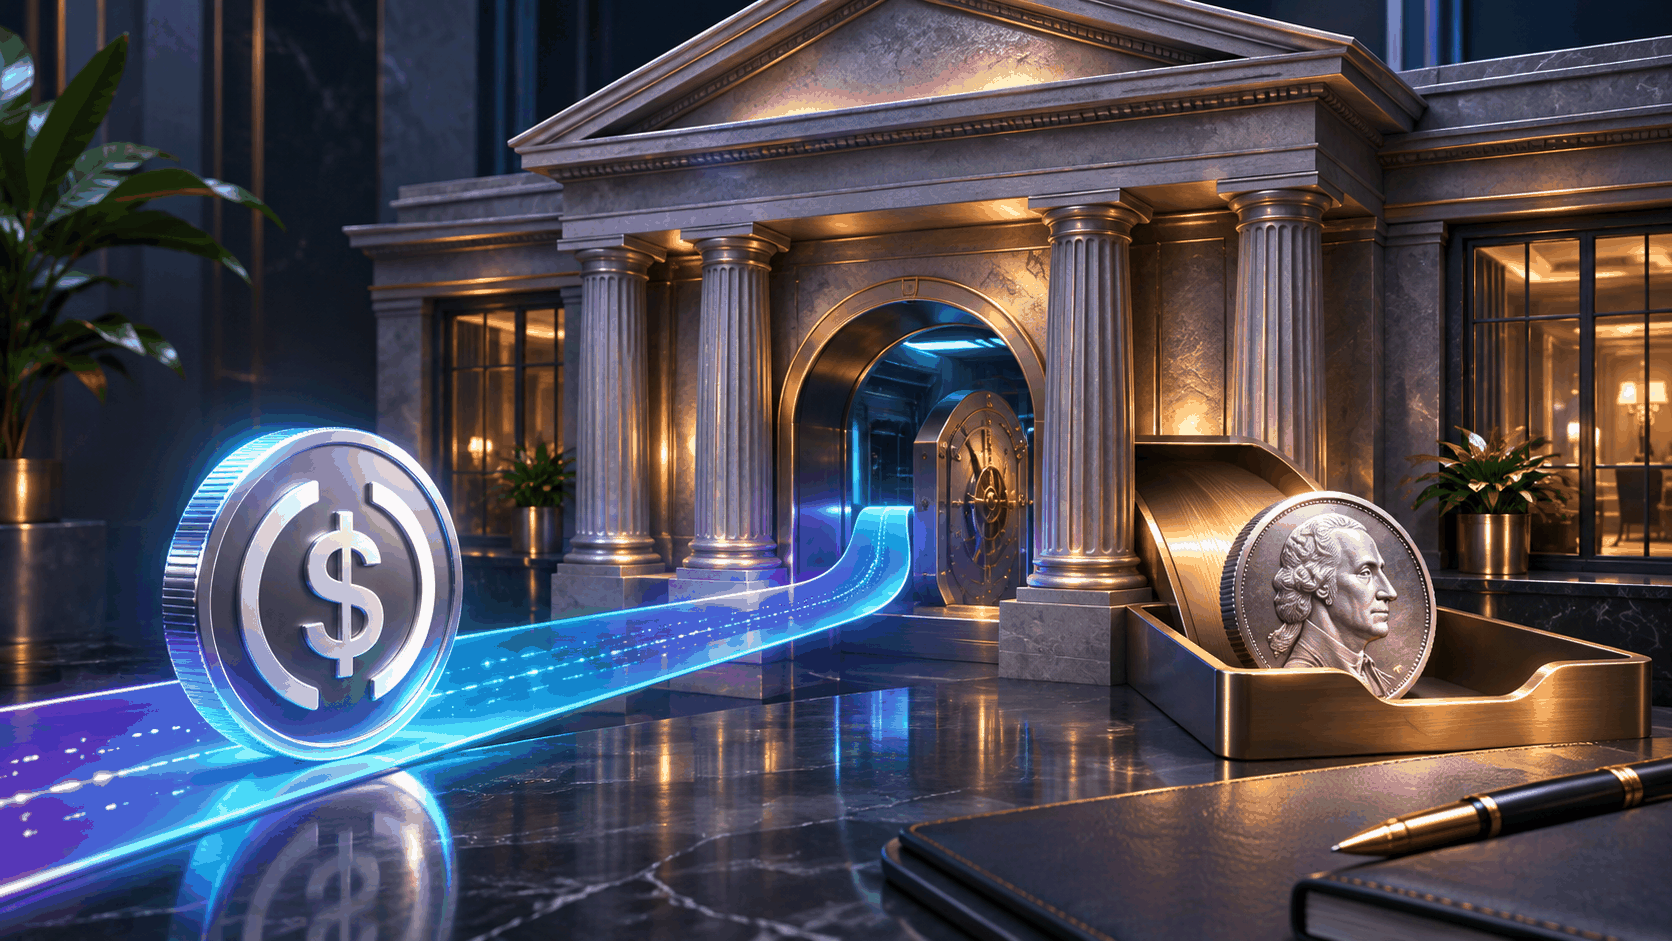
Le pilote limité de PNC permet aux clients entreprises éligibles de recevoir des paiements en USDC basés sur Ethereum, qui sont automatiquement convertis en dollars sur leurs comptes bancaires.
Raison de faire confiance
Politique éditoriale stricte axée sur l'exactitude, la pertinence et l'impartialité
Morbi pretium leo et nisl aliquam mollis. Quisque arcu lorem, ultricies quis pellentesque nec, ullamcorper eu odio.
TL;DR : le pilote limité de PNC permet aux entreprises éligibles de recevoir des USDC basés sur Ethereum, automatiquement convertis en dollars. Coinbase fournit l'infrastructure de paiement.
Le nouveau pilote de stablecoin de PNC répond à une question pratique pour les entreprises : une société peut-elle accepter un paiement en dollar numérique sans choisir de détenir des actifs numériques ? Dans son annonce du 9 novembre, la banque indique que les clients éligibles de sa banque de financement des entreprises et des institutions peuvent recevoir des USDC, convertis à parité en dollars américains.
Le service fonctionne d'abord dans le cadre d'un pilote limité. PNC précise qu'Ethereum est la blockchain prise en charge pour les paiements entrants. Ce détail compte, car le seul nom d'une stablecoin ne suffit pas à identifier une voie de paiement valide.
L'entreprise bénéficiaire termine avec des dollars
Les fonds convertis sont versés sur un compte de dépôt PNC désigné. Cela signifie que l'objectif commercial du service est l'acceptation de paiements plutôt que l'incitation du bénéficiaire à conserver une trésorerie en cryptomonnaies.
Pour un fournisseur qui facture en dollars, une telle structure pourrait permettre à un client d'utiliser un autre moyen de paiement sans changer la devise dans laquelle le fournisseur gère son activité. L'attrait opérationnel résiderait dans une créance encaissée qui s'intègre à sa comptabilité et à sa relation bancaire existantes.
NewsBTC a examiné une séparation comparable entre moyen de paiement et devise de règlement dans l'accord sur les stablecoins entre SAT Japan et Triple-A. Les parties et la mise en œuvre diffèrent, mais la question commerciale de fond est familière : quel solde utilisable le vendeur reçoit-il ?
Coinbase fournit la connexion
Dans sa propre description du partenariat élargi, Coinbase identifie ses API de paiement comme l'infrastructure sous-jacente. PNC apporte des services bancaires et de gestion de trésorerie. Coinbase situe également le pilote après une collaboration antérieure qui donnait aux clients éligibles de PNC Private Bank accès à la négociation d'actifs numériques.
Ce sont des services différents. Un dispositif de négociation aide un client à acquérir ou à vendre un actif ; l'acceptation des paiements aide une entreprise à finaliser une transaction commerciale. Les considérer comme interchangeables occulterait la raison pour laquelle une équipe financière d'entreprise pourrait s'intéresser au dernier pilote.
La couverture par NewsBTC de la démonstration de règlement de Circle et de l'ACI examine un effort connexe visant à relier l'USDC à une infrastructure de paiement établie. Ce projet reste distinct, avec sa propre mise en œuvre et sa propre disponibilité.
Citi a annoncé un modèle de paiement similaire
Les intégrations bancaires de Coinbase vont au-delà de PNC. Une annonce de Citi du 28 septembre décrivait des projets d'acceptation institutionnelle de stablecoins via Spring by Citi, incluant la conversion automatique en monnaie fiduciaire et le règlement par Citi.
La collaboration avec Citi a également décrit le flux inverse : l'utilisation de l'infrastructure Virtual Account Wallet de Citi pour les comptes virtuels de Coinbase, afin que les fonds fiduciaires entrants puissent être convertis en stablecoins. Ces directions opposées montrent pourquoi le parcours de paiement complet importe davantage qu'une affirmation générale selon laquelle une banque a adopté les cryptomonnaies.
Cette annonce antérieure constitue un contexte pour le modèle économique. Elle n'établit pas la tarification, les critères d'éligibilité ni les délais de traitement de PNC, qui doivent être évalués pour eux-mêmes.
Ce que le pilote doit encore démontrer
Les mesures de performance utiles sont le délai avant que les dollars soient disponibles, le coût total pour l'expéditeur et le destinataire, ainsi que la qualité des informations de paiement qui parviennent à l'entreprise. Le traitement des exceptions compte aussi : un virement qui échoue à un contrôle ou qui arrive avec des détails incomplets nécessite toujours un processus de résolution clair.
Les annonces publiques de PNC et de Coinbase ne fournissent ni un barème complet des frais ni une garantie de service de bout en bout. La description d'une conversion à un pour un ne doit donc pas être élargie jusqu'à affirmer que chaque composante du paiement est gratuite.
Le pilote offre aux entreprises éligibles un moyen défini de tester l'acceptation des stablecoins dans le cadre d'une relation bancaire familière. Sa portée plus large dépendra de la question de savoir si les clients le choisissent de manière répétée parce qu'il facilite l'encaissement des paiements.
Rédigé par la rédaction et édité par Samuel Rae.