TeraWulf afirma que el arrendamiento de IA ya genera el 83% de sus ingresos mientras la minería de bitcoin retrocede
Machine translatedView English original
Reading sizeRead report ↓
Loading image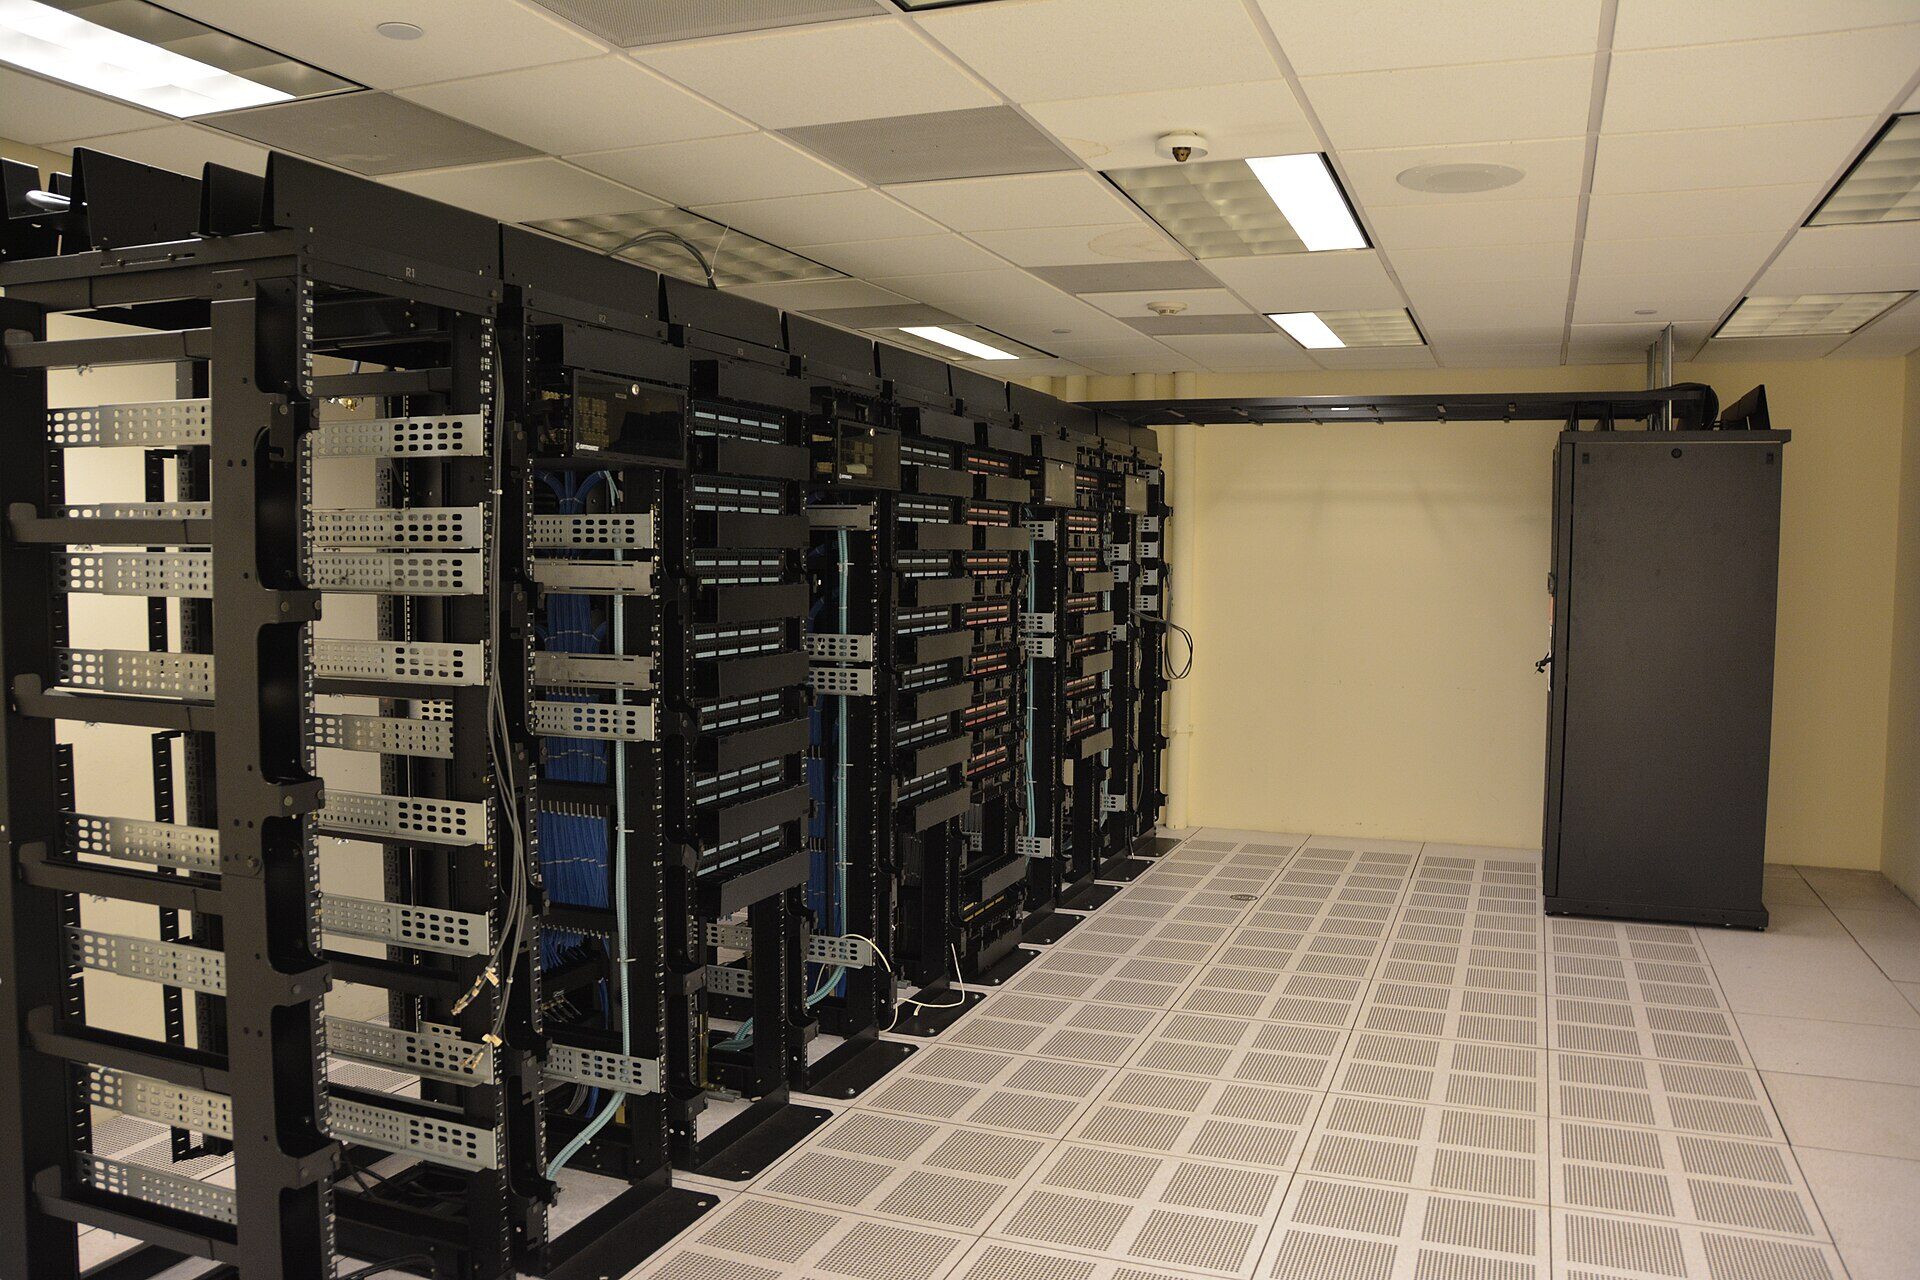
El informe de resultados de TeraWulf del 6 de noviembre muestra 63 millones de dólares en ingresos por arrendamiento de computación de alto rendimiento en el tercer trimestre, alrededor del 83% de sus 76,2 millones de dólares totales.…
Motivo para confiar
Política editorial estricta centrada en la precisión, la relevancia y la imparcialidad
Morbi pretium leo et nisl aliquam mollis. Quisque arcu lorem, ultricies quis pellentesque nec, ullamcorper eu odio.
TL;DR: El informe de resultados de TeraWulf del 6 de noviembre muestra 63 millones de dólares en ingresos por arrendamiento de computación de alto rendimiento del tercer trimestre, alrededor del 83 % de sus 76,2 millones de dólares totales. La empresa es cada vez más un negocio de infraestructura de IA, aunque las grandes ganancias no monetarias y los planes de construcción a largo plazo exigen una lectura cuidadosa.
TeraWulf se está convirtiendo en un ejemplo claro de cómo la economía de la minería de Bitcoin puede llevar a un operador de infraestructura hacia un negocio bastante diferente. En sus resultados del tercer trimestre publicados el 6 de noviembre, la compañía que cotiza en el Nasdaq informó que la computación de alto rendimiento, o HPC, generó 63 millones de dólares en ingresos por arrendamiento en los tres meses hasta el 30 de septiembre.
Eso representó aproximadamente el 83% de sus ingresos trimestrales de 76,2 millones de dólares. Los inversores que todavía describen a la empresa principalmente como un minero de Bitcoin corren el riesgo de pasar por alto dónde se concentra ahora su negocio y cómo podrían ser sus costos futuros.
La composición de los ingresos ya ha cambiado
La empresa opera infraestructura de minería existente en su campus de Lake Mariner, pero está reutilizando partes de ese sitio para respaldar cargas de trabajo informático contratadas. TeraWulf indicó que 102 megavatios de capacidad crítica de TI generadora de ingresos estaban en funcionamiento en Lake Mariner al cierre del trimestre, con otros 336 megavatios en construcción.
Estas cifras no son intercambiables con los acuerdos de energía ni con la capacidad teórica del campus. Un contrato de electricidad o de terreno a futuro no significa que ya esté operando una cantidad equivalente de capacidad de centro de datos que genere ingresos. La distinción importa cuando una empresa proyecta ingresos procedentes de instalaciones que requieren años y una inversión de capital significativa para completarse.
TeraWulf también reportó un ingreso neto de aproximadamente 709,9 millones de dólares para el trimestre. Sin embargo, atribuyó un beneficio significativo a un cambio no monetario en el valor razonable de los warrants, mientras que el EBITDA ajustado fue negativo, de alrededor de 12,8 millones de dólares. Eso hace que el beneficio titular sea un sustituto deficiente para analizar los ingresos recurrentes por alquiler, los costos de financiamiento y el flujo de caja operativo.
Los grandes contratos conllevan grandes exigencias de ejecución
El comunicado de la empresa describió un contrato de arrendamiento con Anthropic a 20 años que abarca aproximadamente 401 megavatios en su desarrollo Justified en Kentucky, lo que representa alrededor de 19.000 millones de dólares en ingresos contratados durante el plazo inicial. También describió un respaldo crediticio de Google que respalda el financiamiento previsto del proyecto y un acuerdo definitivo de ingeniería, adquisición y construcción con Fluor. Se trata de compromisos comerciales significativos, no de una afirmación de que ya se hayan recibido los 19.000 millones de dólares.
TeraWulf prevé que la disponibilidad del servicio por fases en Justified comience a finales de 2027 y continúe hasta 2028. En Muskie, indicó que la capacidad eléctrica contratada se había ampliado hacia un gigavatio, sujeto a aprobación regulatoria. Los cronogramas, el financiamiento y la infraestructura de servicios públicos siguen siendo riesgos centrales.
NewsBTC ya ha analizado anteriormente el giro de la industria minera hacia la infraestructura de IA. Los nuevos resultados de TeraWulf hacen medible ese tema: la mayor parte de los ingresos actuales proviene ahora de arrendamientos y no de la minería.
Por qué esto importa a los mercados de Bitcoin
Un minero que se pasa a la IA puede reducir su exposición a la economía de la producción de Bitcoin, incluidas las variaciones de dificultad, el precio de la moneda y el costo de la energía. También puede generar demanda de las mismas conexiones a la red, instalaciones y financiamiento que históricamente sostuvieron la minería. Esa transición no tiene por qué ser inmediatamente positiva ni negativa para la red de Bitcoin; depende de qué máquinas se retiren, cuáles se reubiquen y de si los mineros restantes ocupan la capacidad.
El contraste con el análisis de NewsBTC sobre el aumento del hashrate de la red resulta revelador. La competencia por las recompensas de minería puede intensificarse incluso mientras algunas grandes empresas cotizadas se transforman en arrendadoras de capacidad de cómputo.
Los hitos que conviene seguir son los megavatios completados, el inicio efectivo de los arrendamientos, el gasto de capital frente a las previsiones, la exposición contractual a las contrapartes y la generación de efectivo. Los resultados de TeraWulf muestran un cambio drástico en la composición de sus ingresos, pero la parte más difícil de su siguiente etapa será ejecutar enormes proyectos físicos de forma fiable y rentable.
Este artículo fue escrito por la Mesa de Redacción y editado por Samuel Rae.
Imagen destacada: Filas de bastidores de servidores en un centro de datos (fotografía ilustrativa de centro de datos únicamente; NO representa una instalación real de TeraWulf, IREN o BitFuFu). Foto: Carl Lender vía Wikimedia Commons, bajo licencia CC BY 2.0.