Sygnum prognostiziert: Bitcoin-Carry-Trades könnten 2027 US-Staatsanleihen übertreffen
Machine translatedView English original
Reading sizeRead report ↓
Loading image
Sygnum prognostiziert, dass Bitcoin-Carry-Trades 2027 möglicherweise höhere Renditen als US-Staatsanleihen erzielen könnten, nachdem ein starker Rückgang der Finanzierungssätze die Strategie 2026 weniger attraktiv gemacht hatte.
Laut der Digital-Asset-Bank Sygnum könnten Bitcoin-Carry-Trades 2027 ihren Vorsprung gegenüber US-Staatsanleihen zurückgewinnen, da sich die Nachfrage nach Leverage erholt.
In ihrem Bericht „Sygnal Outlook 2027“ prognostiziert Sygnum, dass die annualisierte Prämie auf dreimonatige Bitcoin-(BTC-)Futures an der Chicago Mercantile Exchange im kommenden Jahr im Durchschnitt mehr als 2 % über den Renditen dreimonatiger US-Schatzwechsel liegen wird.
Ein Krypto-Carry-Trade besteht darin, Bitcoin zu kaufen und gleichzeitig über Futures-Kontrakte auf einen Preisverfall zu setzen. Dies trägt dazu bei, das Engagement gegenüber den Kursschwankungen von Bitcoin zu begrenzen, und ermöglicht Händlern zugleich, Funding-Zahlungen oder Futures-Prämien zu vereinnahmen.
Fabian Dori, Chief Investment Officer bei Sygnum, sagte gegenüber Cointelegraph, die Renditen könnten sich erholen, da Anleger zunehmend bereit seien, Risiken einzugehen, und weniger Hedgefonds um dieselben Gewinne konkurrierten.
„Der Basis-Handel war sehr überfüllt, viele Hedgefonds führten ihn über Spot-ETFs [börsengehandelte Fonds] gegen Short-Positionen auf CME-Futures durch“, sagte Dori. „Die Positionierungsdaten deuten darauf hin, dass diese Fonds inzwischen einen Großteil ihrer CME-Short-Positionen aufgelöst haben, sodass weniger Kapital um dieselbe Prämie konkurriert.“
Warum die Renditen aus Bitcoin-Carry-Trades gesunken sind
Sygnum verwies auf einen 67-tägigen Zeitraum mit negativen Bitcoin-Funding-Raten im Jahr 2026. Hinzu kommt, dass das Krypto-Technologie- und Infrastrukturunternehmen Talos kürzlich eine Studie veröffentlicht hat, die zeigt, wie stark die Renditen gefallen sind.
In ihrem neuesten Bericht erklärte Talos, dass die Bitcoin-Finanzierungssätze und Futures-Prämien, die Anfang 2024 annualisiert Spitzenwerte von 20 % bis 40 % erreicht hatten, in diesem Jahr auf nur noch 3 % bis 5 % gefallen sind. Die aktuelle Rendite dreimonatiger US-Schatzwechsel liegt bei rund 4,25 %, was bedeutet, dass Händler mit Staatsanleihen etwa die gleiche Rendite erzielen können, ohne die zusätzlichen Risiken des Krypto-Handels einzugehen.
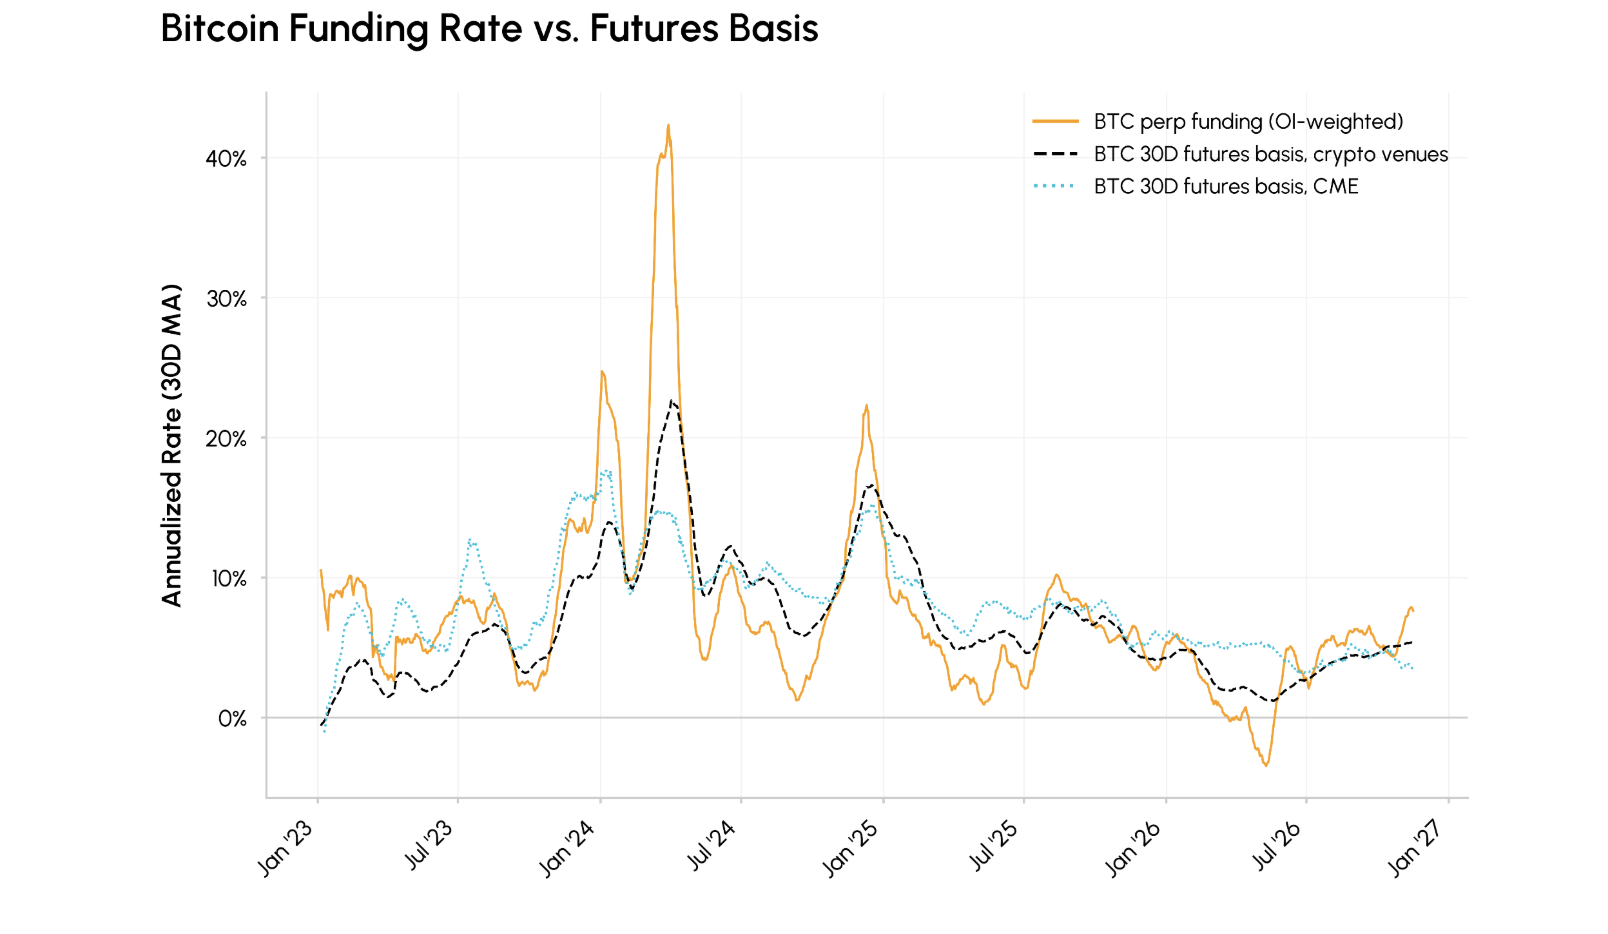
Bitcoin-Perpetual-Finanzierungssätze und die annualisierte 30-Tage-Futures-Basis, 2024–2026. Quelle: Talos CM Market Data Pro
Die Prognose von Sygnum wirft nun die Frage auf, ob Bitcoin-Carry-Trades genug Geld einbringen können, um die Risiken zu rechtfertigen, etwa plötzliche Renditerückgänge und höhere Handelskosten. Und obwohl sich die Renditen zu verbessern begonnen haben, ist unklar, ob sich dies bis 2027 fortsetzen wird.
Bitcoin-Carry-Trades wurden nach der Einführung von US-Spot-Bitcoin-ETFs im Jahr 2024 populär, die größeren Anlegern einen einfacheren Weg boten, diese Strategie zu nutzen. Doch je mehr Anleger in den Markt eintraten, desto stärker begannen die mit diesen Geschäften erzielbaren Renditen zu sinken.
„Ein reiferer Markt zahlt weniger für dasselbe Geschäft“, sagte Dori. „Aber er zieht auch zusätzliche Anleger an, was die Nachfrage nach Leverage erhöhen kann.“
Laut Talos wurden die Bitcoin-Funding-Rates im zweiten Quartal des Jahres kurzzeitig negativ. Das bedeutete, dass Trader, die über Perpetual-Futures auf fallende Bitcoin-Kurse setzten, an Trader zahlen mussten, die auf höhere Kurse setzten – statt Zahlungen zu erhalten.
Auch interessant: Bitcoin-ETF-Zuflüsse lassen institutionelle Nachfrage unklar – CoinShares
Bitcoin-Funding zeigt vorsichtige Erholung
Dennoch gibt es Anzeichen einer Erholung: Talos stellte fest, dass die Krypto-Funding-Raten seit August wieder zu steigen begonnen haben, was Sygnums Prognose stützen könnte. Coinbase erklärte zudem in einem Bericht vom 2. November, dass die Bitcoin-Funding-Raten von annualisiert rund 4 % zu Beginn des Oktobers auf durchschnittlich annualisiert 8,9 % in der letzten Woche des Monats gestiegen sind.
Coinbase stellte infrage, ob der Anstieg eine echte Nachfrage nach gehebelten Bitcoin-Trades widerspiegelte, und verwies auf eine schwächere Kauftätigkeit am Spotmarkt.
„Es ist für uns weniger klar, dass der späte Anstieg der BTC-Hebelwirkung Überzeugung widerspiegelt, wenn man bedenkt, wie wenig Unterstützung er von Spot-Haltern oder vom Optionsmarkt erhielt“, heißt es in dem Coinbase-Bericht.
Sygnum erwartet, dass eine breitere institutionelle Akzeptanz die Nachfrage nach gehebelten Bitcoin-Engagements im Jahr 2027 stützen wird. Das Unternehmen verwies auf Faktoren wie wachsende institutionelle Investitionen in Bitcoin, das Wachstum der Tokenisierung und die steigende Nachfrage nach KI.
Dori warnte jedoch, dass ein starker Marktabschwung, eine Liquiditätsknappheit oder länger als erwartet hohe Zinsen verhindern könnten, dass sich die Renditen aus Carry Trades erholen. Er verwies zudem auf die Risiken, die mit einem verstärkten gehebelten Handel einhergehen. Selbst eine abgesicherte Position kann Nachschussforderungen ausgesetzt sein, sodass Händler mehr Sicherheiten hinterlegen oder ihre Futures-Position schließen müssen.
„Carry kann über lange Zeiträume stetig Erträge abwerfen und dann schnell kippen“, sagte er. „Wenn die Positionierung überfüllt wird und sich die Finanzierung umkehrt, verläuft die Auflösung in der Regel schnell, weil derselbe Hebel, der den Carry bezahlt, den Ausstieg erzwingt.“
Magazin: Warum US-regulierte Bitcoin-Perpetuals den Krypto-Handel verändern könnten